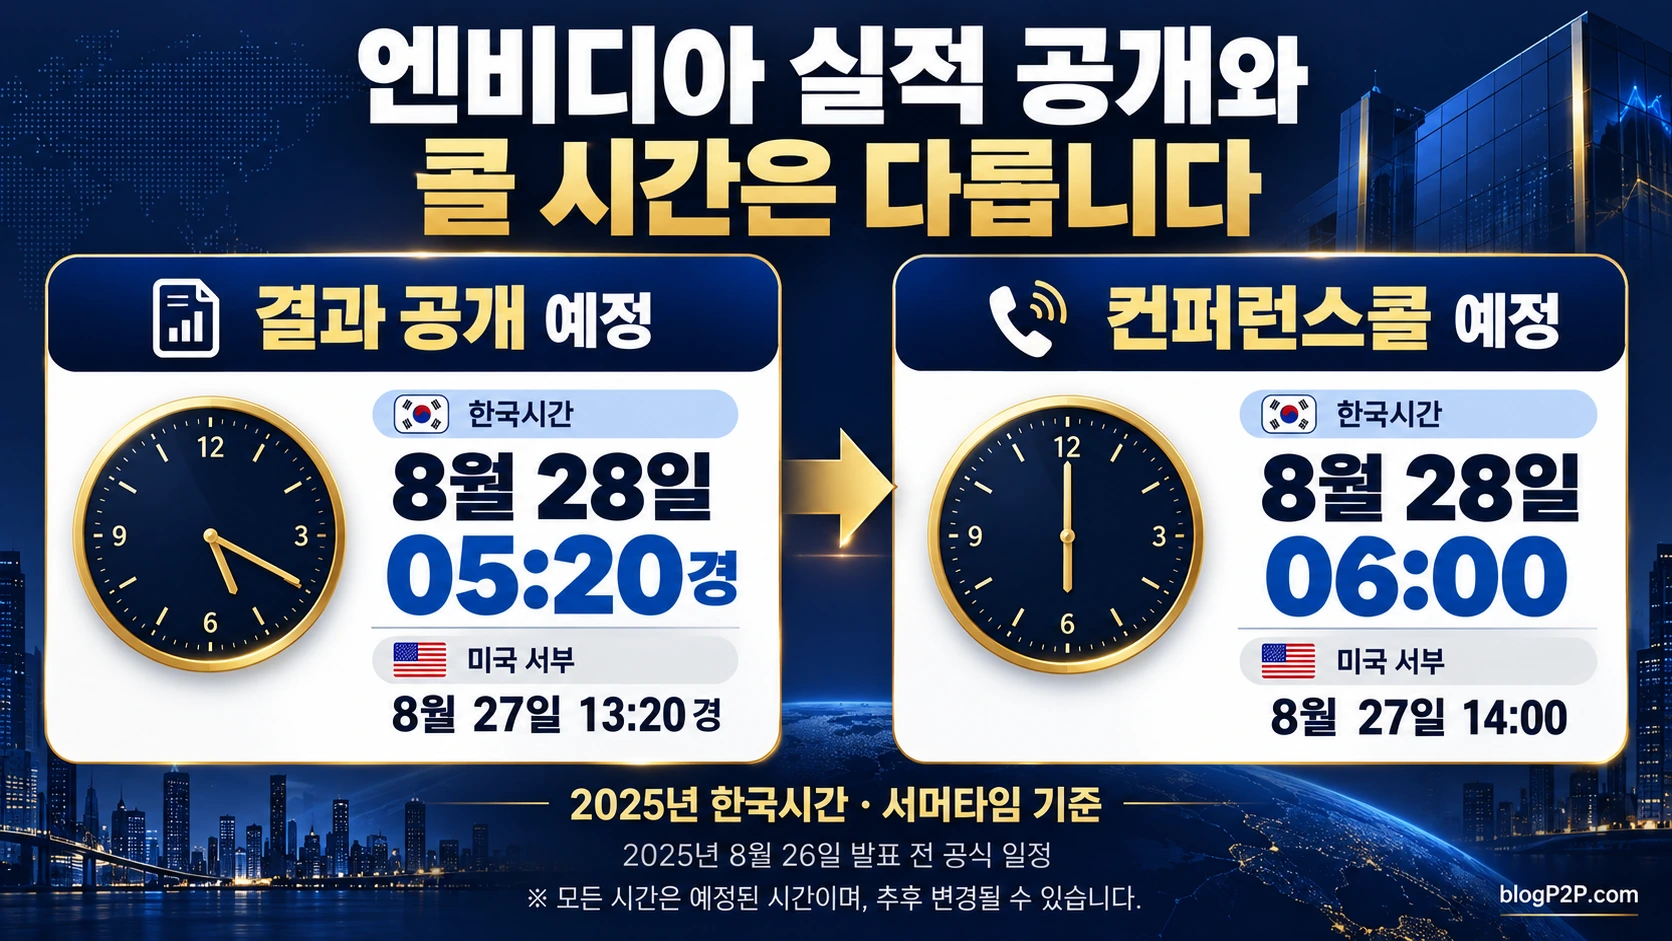
엔비디아 2분기 실적발표를 한국에서 확인한다면 결과 공개와 컨퍼런스콜을 나누어 봐야 합니다. 회사가 공지한 예정 시각을 환산하면 결과는 한국시간 2025년 8월 28일 오전 5시 20분경, 컨퍼런스콜은 같은 날 오전 6시입니다. 실적 숫자를 먼저 읽고 경영진 설명과 질의응답을 이어서 듣는 순서입니다.
여기서 2025년 2분기는 2025년 7월 27일 종료된 NVIDIA FY2026 2분기를 뜻합니다. 회사 전망과 발표 후 확정 실적은 구분하세요.
관련 안내: 2026년 엔비디아 조정 EPS 비교 안내
회사명은 NVIDIA이며 주식 기호는 NVDA입니다. 제목의 ‘25년’과 회사 자료의 ‘FY2026’은 서로 다른 분기를 가리키는 것이 아니라 달력연도와 회계연도 표시의 차이입니다. 발표 날짜만 검색하면 과거 자료나 다른 분기 전망이 섞일 수 있으므로 분기 종료일까지 함께 확인하세요.
엔비디아 2분기 실적발표 한국시간: 오전 5시 20분과 6시
NVIDIA의 2025년 7월 30일 공식 일정 공지는 미국 서부시간 8월 27일 오후 1시 20분경 결과 공개, 오후 2시 컨퍼런스콜을 안내합니다. 당시 서머타임을 적용한 미국 서부와 한국의 시차는 16시간이므로 한국에서는 다음 날입니다.
| 구분 | 미국 서부시간·2025년 | 한국시간·2025년 |
|---|---|---|
| 결과 공개 예정 | 8월 27일 13:20경 | 8월 28일 05:20경 |
| 컨퍼런스콜 예정 | 8월 27일 14:00 | 8월 28일 06:00 |
공개 시각은 회사가 안내한 예정이며 실제 게시 여부는 IR에서 확인해야 합니다. 컨퍼런스콜 생중계는 청취 전용이며 준비된 설명 후 질의응답은 금융 애널리스트·기관투자자 중심으로 진행됩니다. 웹캐스트와 재생 자료도 공식 NVIDIA IR에서 확인하세요.
매출 예상은 회사 가이던스와 시장 컨센서스를 구분하세요
가이던스는 회사의 전망이고 컨센서스는 조사기관이 모은 시장 예상입니다. 둘은 집계 주체와 시점, 지표 정의가 다릅니다. ‘예상 매출’을 읽을 때는 어느 쪽인지 먼저 확인해야 합니다.
2025년 5월 28일 FY2026 1분기 발표에서 NVIDIA가 제시한 다음 분기 매출 가이던스는 450억 달러±2%였습니다. 이를 단순 계산하면 441억~459억 달러입니다. 이 수치는 2분기의 확정 매출도, 발표 직전 시장 컨센서스도 아닙니다.
확인할 수 있는 조사기관·집계일이 없는 EPS 예상 범위나 다음 분기 컨센서스를 회사 전망인 것처럼 비교하지 마세요. 발표 직전 예상치와 실적의 GAAP·조정 기준, 희석 EPS 여부를 맞춘 뒤에야 예상 대비 차이를 계산할 수 있습니다.
매출 가이던스 범위와 가정값 비교
단위는 십억 달러(US$ billion)입니다. 중앙값 45와 범위 2%는 위 회사 전망이고, 비교값 46은 계산 구조를 보여주는 임의 가정입니다. 46을 실제 매출이나 시장 예상으로 제시하지 않습니다.
하단=중앙값×(1−범위÷100), 상단=중앙값×(1+범위÷100), 가정값의 차이=(가정값÷중앙값−1)×100. 중앙값 0.000001~10억, 가정값 0~10억(십억 달러), 범위 0~100의 유한한 수, 결과 소수 둘째 자리 반올림. 통화·분기·회계 기준 적합성은 자동 확인하지 않습니다. 이 비율은 컨센서스 대비 어닝서프라이즈율이나 투자수익률이 아닙니다.
매출과 이익은 같은 속도로 움직이나요?
그렇지 않습니다. 직전 FY2026 1분기의 회사 전체 매출은 440.62억 달러였고 GAAP 희석 EPS는 0.76달러였습니다. 당시 발표의 조정 희석 EPS는 0.81달러로, 같은 분기라도 정의에 따라 숫자가 달랐습니다. 매출은 회사 전체 금액이고 EPS는 한 주당 이익이므로 단위부터 다릅니다.
영업이익·순이익·주당순이익도 서로 바꿔 쓸 수 없습니다. 제품 구성, 매출원가, 연구개발비, 세금, 주식 수 등이 이익과 EPS에 영향을 줍니다. 발표 자료의 표 제목·단위·비교 기간과 조정표를 같이 읽으세요.
시간이 지난 뒤 같은 전년 EPS가 다르게 보인다면 단순 오타가 아닐 수도 있습니다. 2026년 엔비디아 조정 EPS의 정의 변경과 전년 비교표는 당시 발표값과 나중에 갱신된 비교값을 어떻게 구분하는지 설명합니다.
같은 분기 EPS가 예전 기사와 왜 다를까요?GAAP와 조정 EPS, 주식보상비용 처리 및 비교 기준 변경을 함께 확인하세요. →
중국 H20 영향: 매출 기회와 회계 비용을 나누어 보세요
5월 회사 전망에는 수출통제에 따른 약 80억 달러의 H20 매출 감소 영향이 반영되어 있었습니다. 이것을 곧바로 2분기 순손실 80억 달러라고 읽으면 틀립니다. 별도로 1분기에는 H20 관련 초과 재고·구매 의무에 따른 45억 달러 비용이 반영됐습니다. 매출 기회 감소와 회계상 비용은 성격과 기간이 다릅니다.
이미 전망에 포함한 영향을 가이던스에서 다시 한 번 빼면 중복 계산이 될 수 있습니다. 새 발표에서는 실제 판매·허가 조건·관련 비용의 변화와 경영진의 설명을 구분해 확인해야 합니다.
블랙웰 성장 기대가 주가 상승을 보장하나요?
보장하지 않습니다. 제품 수요가 늘어도 주가에는 이미 반영된 기대, 실제 공급·매출 인식, 이익률과 미래 전망이 함께 작용합니다. 좋은 실적이라는 평가와 그 가격에 투자할 만한지는 별도 질문입니다.
데이터센터 투자가 커졌다는 사실만으로 엔비디아의 매출 전부나 고객의 수익률을 확정할 수도 없습니다. 지출이 현금으로 얼마나 발생했고 회사가 얼마의 현금을 만들어 냈는지가 궁금하면 AI 설비투자와 영업현금흐름을 구분하는 2026년 공시 사례를 함께 보세요. 다른 회사의 현금 지표를 NVIDIA의 이익으로 대신 쓰지는 않습니다.
발표 자료를 확인하는 순서
- 회계연도·분기 종료일·현지 공개일과 한국시간을 적습니다.
- 확정 실적과 이전 회사 가이던스, 시장 컨센서스를 별도로 놓습니다.
- 매출·영업이익·순이익·EPS의 단위와 GAAP·조정 여부를 맞춥니다.
- H20 같은 특정 항목이 어느 기간과 지표에 반영됐는지 봅니다.
- 다음 분기 전망의 조건·범위와 실제 결과를 구분합니다.
- 주가 반응을 말할 때는 정규장·시간외와 비교 시각을 확인합니다.
자주 묻는 질문
한국시간 오전 6시에 결과가 처음 나오나요?
공식 일정상 결과 공개는 오전 5시 20분경이고 오전 6시는 컨퍼런스콜입니다. 실제 공개 상태는 회사 IR에서 확인해야 합니다.
‘2025년 2분기’인데 왜 FY2026이라고 하나요?
회사 회계연도 명칭이 달력연도와 다르기 때문입니다. 여기서는 2025년 7월 27일 종료 분기를 가리킵니다.
450억 달러는 확정 실적인가요?
아닙니다. 5월에 회사가 제시한 2분기 매출 전망의 중앙값입니다. 실제 결과와 발표 직전 컨센서스는 별도로 확인해야 합니다.
가이던스 상단을 넘으면 주가가 반드시 오르나요?
아닙니다. 시장 기대·이익의 질·다음 전망과 투자 가격에 따라 반응이 달라질 수 있습니다. 이 글의 가정 계산은 매수·매도 신호가 아닙니다.
함께 보면 좋은 글
당시 발표의 숫자를 읽은 뒤에는 비교 기준 변화와 실제 현금 흐름도 확인하세요.