파킹통장 금리비교는 같은 금액을 같은 기간 보관했을 때 받을 이자를 비교하되, 적용 금액 구간과 변경 시행일, 이자 지급 방식까지 함께 살펴야 합니다. 케이뱅크 플러스박스·카카오뱅크 세이프박스처럼 별도 공간으로 돈을 옮기는 상품과 생활비 결제에 쓰는 입출금통장을 구분하는 것이 출발점입니다.
케이뱅크·카카오뱅크·토스뱅크의 어떤 상품을 비교하나요?
은행 이름이 같아도 일반 입출금통장과 별도 보관용 상품의 금리가 같지는 않습니다. 플러스박스에 넣을 돈을 연결 통장에만 두거나, 세이프박스 보관액과 입출금통장 잔액을 혼동하면 예상 이자와 실제 이자가 달라질 수 있습니다. 먼저 앱에서 돈이 실제로 보관된 상품명을 확인하세요.
| 은행·상품 | 공식 변경 공지의 시행일과 금리 | 비교할 때 확인할 점 |
|---|---|---|
| 케이뱅크 플러스박스 | 2023년 6월 28일부터 기본금리 연 2.30%, 세전 | 연결 통장과 플러스박스 잔액 구분 |
| 카카오뱅크 세이프박스 | 2024년 1월 2일부터 기본금리 연 2.10%, 세전 | 실제 보관액과 설정한 보관 한도 확인 |
| 토스뱅크 통장·토스뱅크 모으기 | 2023년 6월 3일부터 금액 조건 없이 연 2.0%, 세전 | 변경 공지에 적힌 대상 상품과 최종잔액 합산 기준 확인 |
위 숫자는 각 은행이 해당 시행일의 변경 공지에서 제시한 금리입니다. 입출금이 자유로운 상품의 금리는 달라질 수 있으므로, 오래된 비교표만 보고 앞으로의 이자까지 고정된다고 생각해서는 안 됩니다. 실제 자금 이동 전에는 이용할 날짜의 금리와 해당 상품의 한도를 확인하세요.
금액 구간과 보관 한도, 지급 방식의 현재 조건은 2026년 10월 27일 상품 안내를 비교한 파킹통장 구간별 금리 안내에서 볼 수 있습니다. 플러스박스의 구간별 금리와 토스뱅크 통장·나눠모으기의 서로 다른 조건을 살펴보세요.
공식 공지를 읽을 때는 상품명과 시행일을 함께 보세요
케이뱅크 수신 공지의 2023년 6월 27일 안내는 플러스박스 기본금리를 연 2.40%에서 2.30%로 내리고 6월 28일 0시부터 적용한다고 밝혔습니다. 정기예금 금리 변경 공지를 플러스박스 금리로 옮겨 읽지 않도록 대상 상품명을 먼저 대조해야 합니다.
카카오뱅크의 2023년 12월 29일 공지는 세이프박스 금리를 2024년 1월 2일부터 연 2.00%에서 2.10%로 변경한다고 안내했습니다. 매일의 최종잔액에 그날의 금리가 적용된다는 설명도 함께 확인할 수 있습니다.
토스뱅크의 2023년 6월 2일 공지는 토스뱅크 통장과 모으기의 금액별 금리를 6월 3일부터 금액 조건 없이 연 2.0%로 바꾼다고 밝혔습니다. 기존 가입자도 변경일부터 변경 금리가 적용된다고 설명하므로, 예전에 계좌를 만들었다는 이유만으로 과거 금리가 계속 유지되는 것은 아닙니다.
연 금리와 한 달 이자를 구분하세요
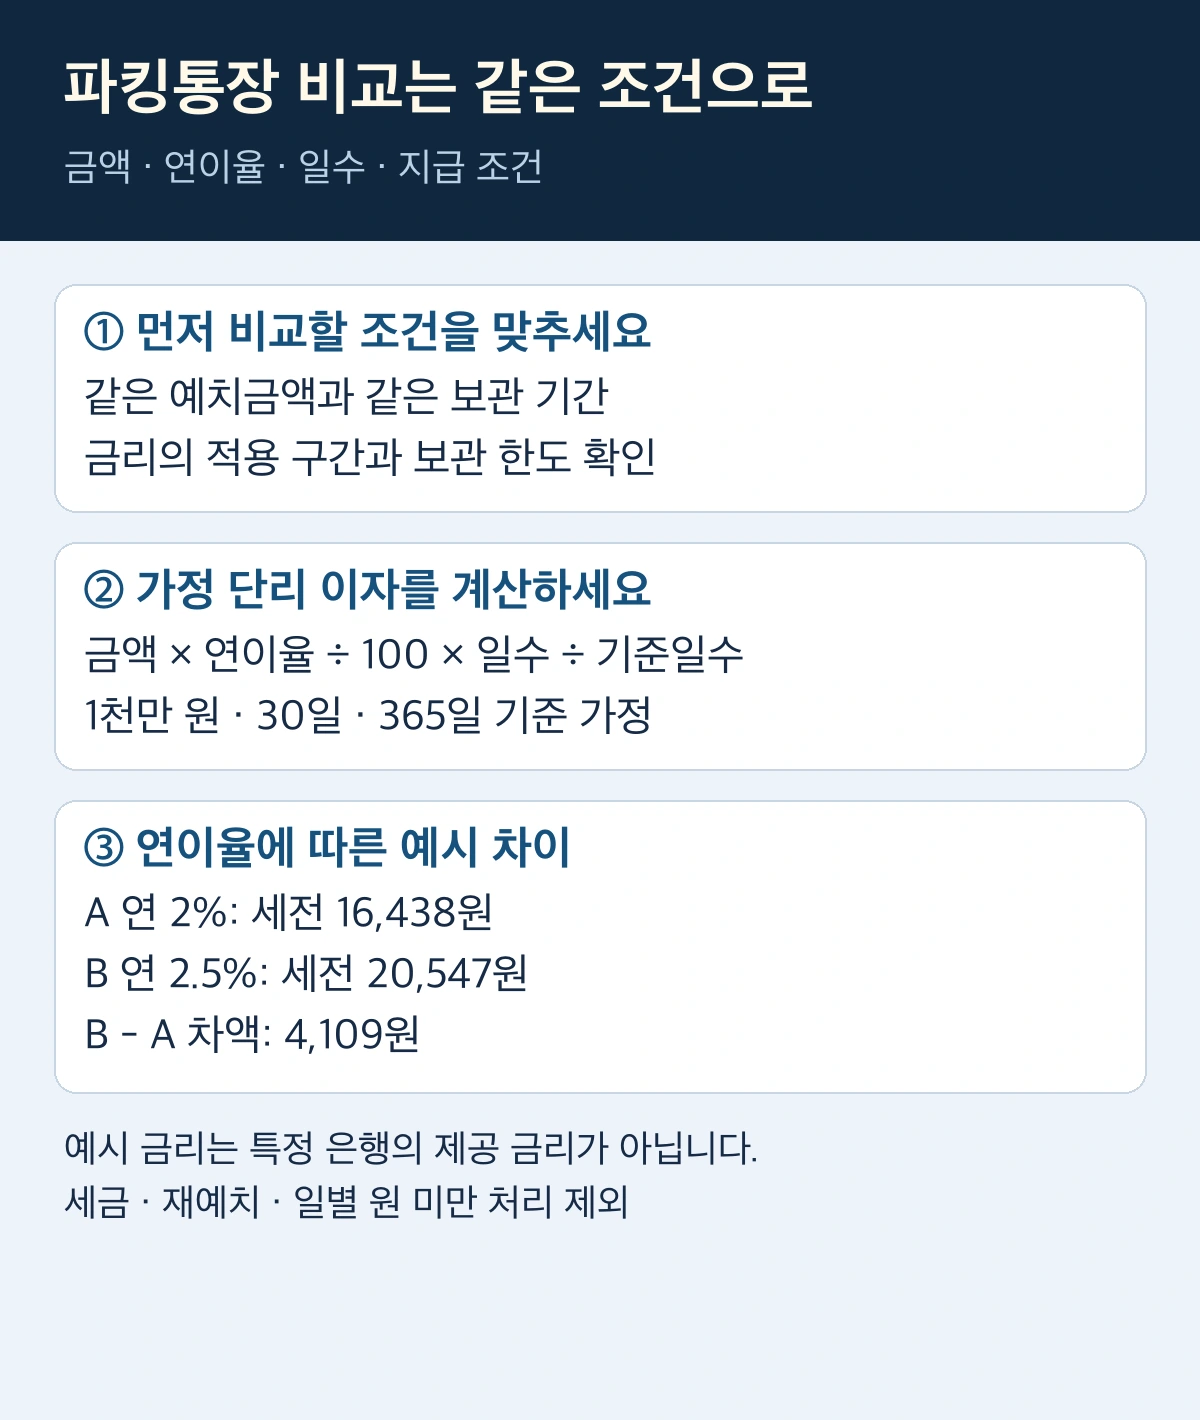
연 2%는 한 달에 원금의 2%를 준다는 뜻이 아닙니다. 원금 1,000만원을 금리 연 2%로 30일 보관하고 연간 일수를 365일로 놓으면 단리 세전 이자는 약 16,438원입니다. 같은 가정에서 연 2.5%라면 약 20,547원이며, 각각 원 미만을 버린 두 결과의 차이는 4,109원입니다. 이 숫자는 특정 은행의 실제 지급액이 아닌 비교용 가정입니다.
실제 이자는 기간 중 잔액이나 금리가 바뀌는지, 일별 이자 절사 방식과 이자를 원금에 더하는 시점, 세금·수수료 등에 따라 달라집니다. 윤년이라고 모든 상품이 자동으로 같은 연간 일수 기준을 쓰는 것도 아니므로 상품설명서의 산식을 확인하세요.
입력 금리로 비교하는 세전 단리 이자
같은 금액을 같은 기간 보관한다고 가정해 두 연이율의 이자를 비교합니다. 기본값 연 2%와 2.5%는 계산 예시이며 특정 은행의 제공 금리가 아닙니다.
산식은 예치금액 × 연이율 ÷ 100 × 예치일수 ÷ 연간 기준일수입니다. 각 결과는 원 미만을 버리고 B에서 A를 뺀 차액을 표시합니다. 잔액과 금리가 기간 내내 같다는 가정으로, 일별 원 미만 처리·이자 재예치·세금·수수료·구간 금리는 반영하지 않습니다. 실제 지급액과 상품 가입 가능 여부를 판정하지 않습니다.
예치금액은 0~1조 원, 예치일수는 1~36,600일, 연이율은 0~100%에서 소수 넷째 자리까지 입력할 수 있습니다. 구간별 금리가 적용되는 상품은 전체 금액에 최고금리를 넣어 비교하면 이자가 과대 계산될 수 있습니다.
최고금리만 보지 말고 금액 구간을 확인하세요
최고금리가 잔액 전체에 적용되는지, 특정 금액 이하 또는 초과 부분에만 적용되는지에 따라 결과가 달라집니다. ‘보관 가능 한도’, ‘특정 금리가 적용되는 한도’, ‘이체 가능 한도’, ‘예금자보호 한도’도 서로 다른 개념입니다. 많은 돈을 보관할 수 있다는 안내가 그 전액의 보호를 뜻하지는 않습니다.
친구 초대나 신규 가입 보상은 예금이자와 별도로 비교해야 합니다. 행사 기간과 대상, 보상 지급 조건을 충족해야 받을 수 있는 일회성 금액을 계속 지급되는 연 이자처럼 더하지 마세요. 송금·결제에 바로 쓸 돈이라면 연결 통장으로 꺼내는 절차와 이용 제한도 함께 살펴야 합니다.
이체 전에 확인할 순서
- 상품명과 실제 돈이 들어갈 보관 공간을 확인합니다.
- 시행일이 맞는 금리표에서 본인 예치금에 적용되는 구간을 읽습니다.
- 이자 계산 기준일수, 지급일과 직접 받기·자동 지급 여부를 확인합니다.
- 필요할 때 출금·결제할 수 있는 절차와 이체 한도를 대조합니다.
- 보호 대상 여부와 같은 금융회사 내 합산 기준을 확인한 뒤 자금 배치를 결정합니다.
금리가 조금 높다는 이유만으로 당장 납부해야 할 생활비까지 모두 옮기기보다는, 실제 사용할 시점과 자금 이동 절차를 함께 고려하세요. 금리 인하·인상이나 특정 시점의 경제 전망은 확정된 이자 수익을 보장하지 않습니다.