미국 증시 9월 전망에서 계절적으로 약했던 기록과 7~10% 하락 예상은 확정된 미래가 아닙니다. 과거 평균, 실제 하락한 해의 비율, 개별 전문가의 전망을 구분하고 내 자산의 손실 가정을 먼저 계산해야 합니다.
2024년 9월 초의 관심사는 여름 이후 시장 변동성과 통화정책, 미국 대선 전의 불확실성이었습니다. 특정 달에 약세가 나타났다는 이유만으로 매도를 결정하거나 저가 매수 기회가 반드시 온다고 단정하기는 어렵습니다. 지수가 움직인 폭과 내 계좌의 손익도 서로 다를 수 있습니다.
톰리의 신중론은 어떤 성격의 전망인가요?
CNBC의 2024년 9월 3일 보도 제목은 펀드스트랫 톰리가 신중한 입장과 7~10% 조정 전망을 제시했다고 소개합니다. 같은 날 공개된 인터뷰 소개도 이후 8주 동안의 주의와 고용·금리·선거 관련 불확실성을 다룹니다.
이 수치는 관측된 하락률이나 모든 투자자에게 적용되는 손실률이 아니라 당시의 시장 전망입니다. 전망이 제시된 시점, 대상 지수, 예상 기간을 함께 읽어야 합니다. 한 달 수익률, 기간 중 고점 대비 최대 하락률, 이후 반등 폭은 계산 기준부터 다릅니다. 9월 한 달의 종가 수익률이 전망의 숫자와 같아야 한다는 뜻도 아닙니다.
평균 손실이면 매년 하락했다는 뜻일까요?
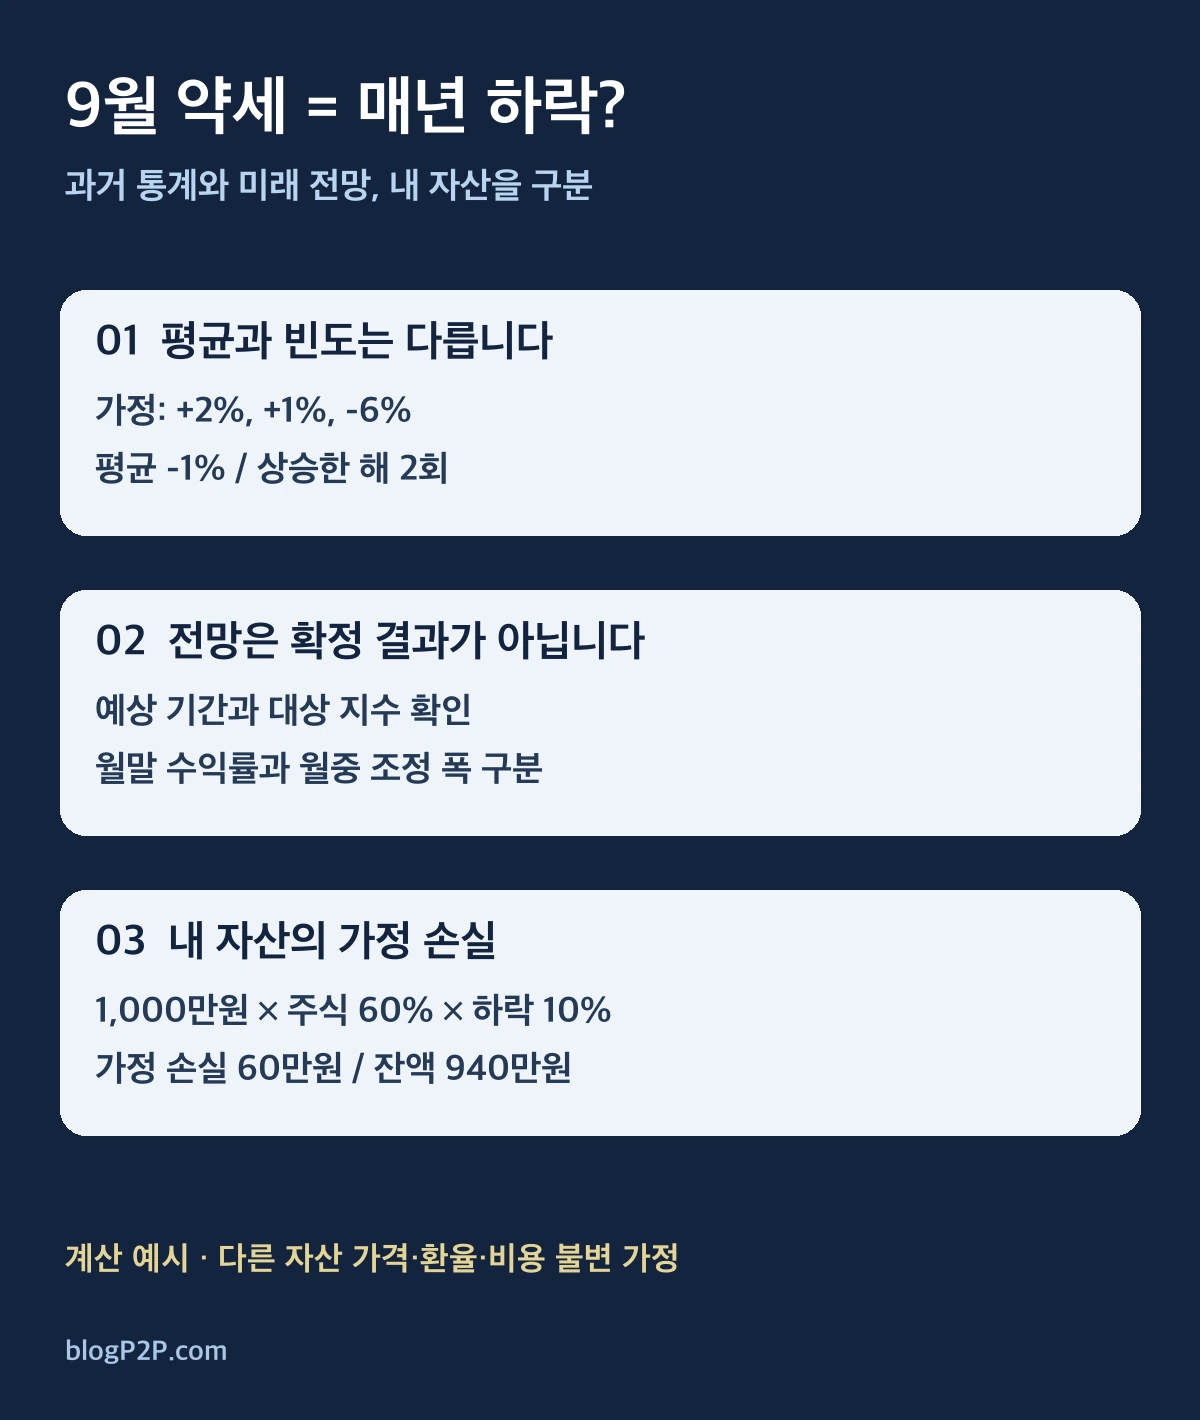
평균과 발생 비율은 다른 통계입니다. 가령 어떤 달의 세 해 수익률이 +2%, +1%, -6%라면 단순 평균은 -1%이지만 두 해는 상승했습니다. 이 가정만으로 다음 해의 상승 확률이나 수익률을 알아낼 수는 없습니다.
| 자료의 표현 | 확인할 질문 |
|---|---|
| 평균 수익률 | 어떤 연도 범위와 지수, 가격·총수익 기준인가? |
| 하락한 해의 비율 | 하락한 해의 수를 전체 관측 연도로 나눴는가? |
| 월중 조정 폭 | 월말 종가 수익률과 구분했는가? |
| 전문가 전망 | 조건·기간과 불확실성이 설명돼 있는가? |
실제 반례도 있습니다. 세인트루이스 연방준비은행 FRED의 S&P 500 일별 종가 자료에서 2019년 8월 30일은 2,926.46, 9월 30일은 2,976.74입니다. 두 월말 거래일을 비교하면 2019년 9월 가격 수익률은 약 +1.72%입니다. 배당을 포함하지 않는 가격지수 기준이며, 9월에 한 번도 오른 적이 없다는 주장은 맞지 않습니다.
7%와 10% 조정을 내 자산에 대입하면
총자산 1,000만원 중 주식 비중이 60%이고 주식 부분만 10% 떨어진다고 가정하면 손실은 60만원, 전체 자산은 940만원입니다. 나머지 자산이 움직이지 않고 환율·배당·비용·세금·거래·차입이 없다는 단순 가정입니다. 개별 종목이나 레버리지 상품이 지수와 같은 폭으로 움직인다는 뜻은 아닙니다.
주식 비중별 가정 손실과 회복률
직접 입력한 하락률을 단순 적용합니다. 기본값 10%는 계산 예시이며 예상 수익률이나 매매 신호가 아닙니다.
가정 손실=총자산×주식 비중÷100×하락률÷100, 전체 잔액=총자산−가정 손실. 손실 금액은 원 단위 반올림입니다. 회복 필요 상승률=하락률÷(100−하락률)×100이며 소수 둘째 자리 반올림입니다. 회복률은 하락한 주식 부분의 가격 기준으로, 전체 자산의 회복률과 다릅니다. 총자산 1~1조원, 주식 비중 0~100%, 하락 가정 0~99.99%를 입력합니다. 비율은 소수 둘째 자리까지입니다. 100% 손실은 남은 원금에서 유한한 상승률로 회복할 수 없어 입력 범위에서 제외합니다.
주식 가격이 10% 떨어지면 10%만 오를 때 원래 가격으로 돌아오지 않습니다. 100에서 90으로 내려간 뒤 10% 오르면 99입니다. 원금을 회복하려면 약 11.11% 상승해야 합니다. 손실을 감당할 수 있는지 살피는 계산이지 실제 손실을 그 범위로 제한해 주는 장치는 아닙니다.
월력보다 먼저 정할 점검 기준
- 생활비·예정 지출과 투자금을 구분하고 필요 시점을 확인합니다.
- 보유 종목, 통화, 차입 및 레버리지 노출을 합쳐 봅니다.
- 7%·10% 등 여러 가정을 같은 기준으로 비교합니다.
- 가격이 오르거나 내리거나 횡보할 때의 행동 기준을 각각 정합니다.
- 정책 발표의 시각과 실제 내용을 확인하고 예정·예상·확정 결과를 나눕니다.
현금을 보유하면 하락 노출을 줄일 수 있지만 상승에 참여하지 못할 수도 있습니다. 분할 매수도 손실을 없애지 않으며 시장이 계속 내려가면 추가 투입 뒤 손실이 늘 수 있습니다. 특정 달이나 선거 종료 뒤에 반등이 보장된다는 전제로 계획하지 마세요.
발표 일정과 실제 정책 결정의 차이는 2026년 기준금리 발표 일정과 한국시간 안내에서도 살펴볼 수 있습니다. 2026년 달력의 시각은 해당 연도의 일정이며 2024년 9월의 회의 날짜를 대신하지 않습니다.
자주 묻는 질문
평균 -0.7%를 올해의 하락 확률로 쓸 수 있나요?
수익률의 평균과 하락 발생 확률은 단위와 뜻이 다릅니다. -0.7%라는 평균값 하나로 올해 하락 확률이나 하락 폭을 계산할 수 없습니다. 통계의 원자료·관측 기간·계산 방법이 함께 있어야 합니다.
지수가 10% 내리면 내 계좌도 10% 손실인가요?
보유 비중과 종목, 환율, 레버리지, 현금, 비용 등에 따라 다릅니다. 이 계산기는 입력한 주식 부분만 같은 비율로 하락하고 다른 자산은 그대로라는 가정입니다.
하락을 기다리면 반드시 싸게 살 수 있나요?
그렇지 않습니다. 기대한 조정이 오지 않거나 조정 뒤 더 내릴 수도 있습니다. 전망을 확정된 매수 시점으로 바꾸기보다 투자 기간과 감당 가능한 손실을 기준으로 판단해야 합니다.
함께 보면 좋은 글
정책 일정과 실제 결정의 차이를 읽어 보세요.
 2026년 일정 사례기준금리 발표 일정과 한국시간발표 시각 확인과 실제 정책 판단을 나누어 살펴보세요.이어서 확인하기 →