주식 명언은 매수·매도 시점을 알려 주는 신호보다, 투자 이유와 감당할 손실을 차분히 점검하는 질문으로 활용하는 편이 좋습니다. 짧은 문장 뒤의 조건을 함께 읽어야 장기 보유와 무조건 버티기, 역발상과 무조건 저가 매수를 구분할 수 있습니다.
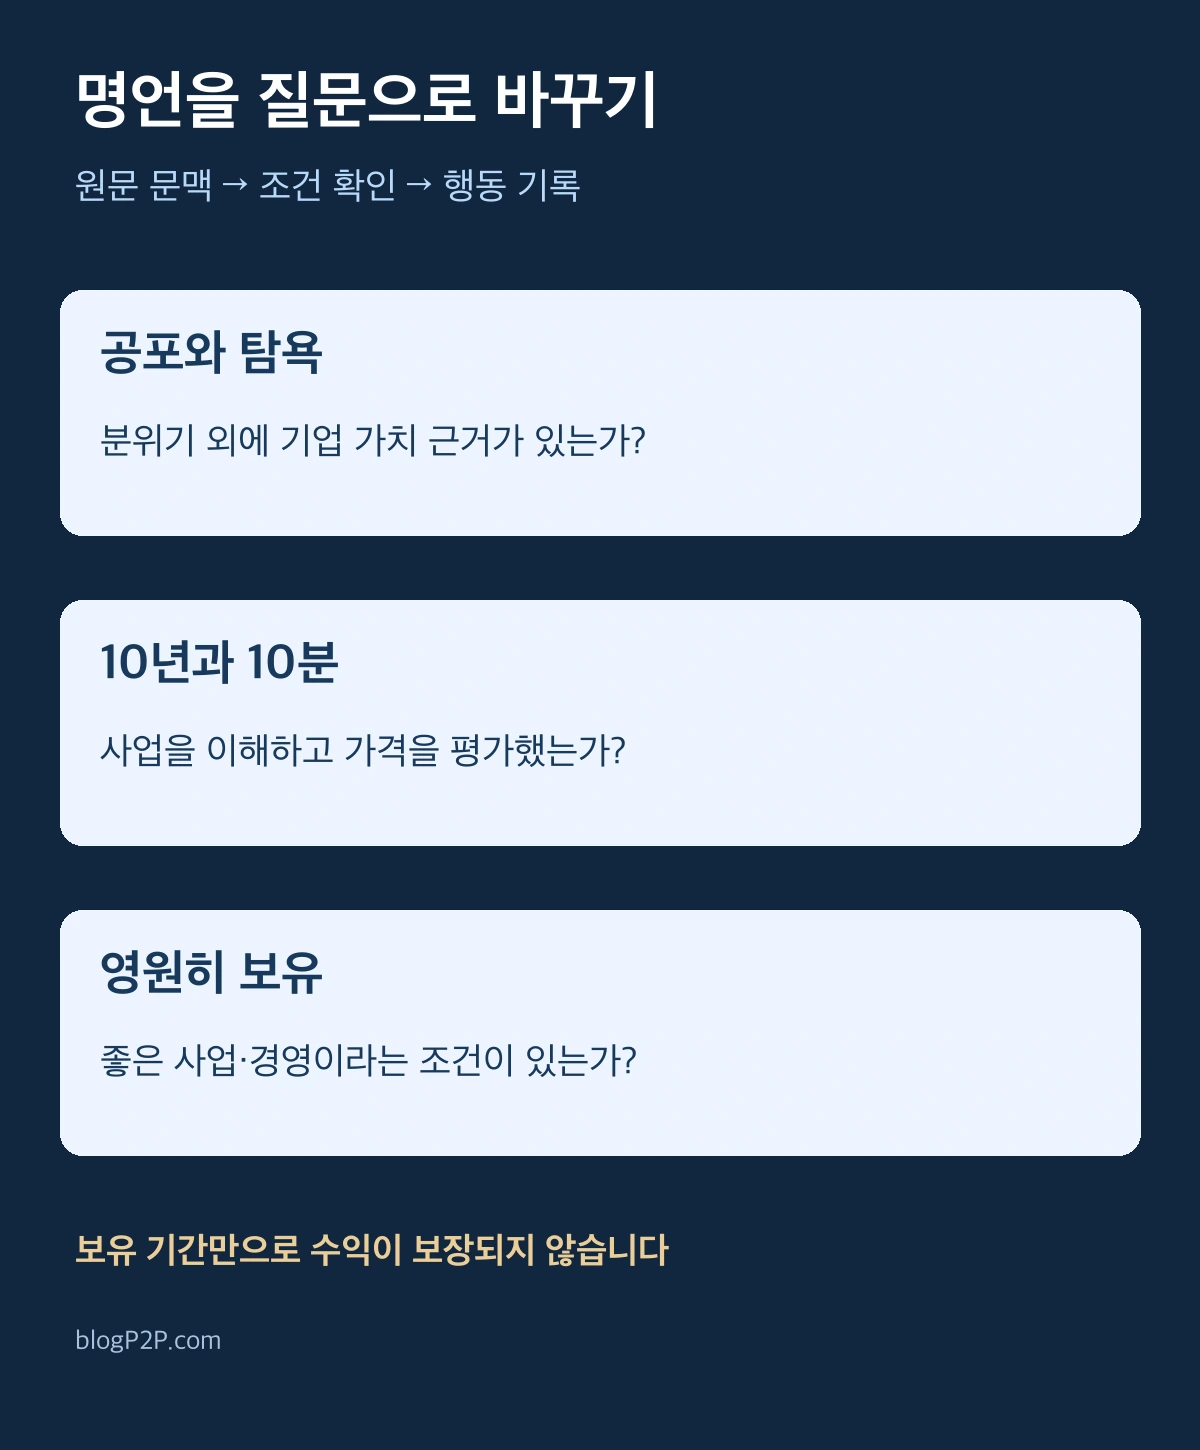
공포와 탐욕: 남과 반대로만 하면 될까요?
“be fearful when others are greedy and to be greedy only when others are fearful.”
워런 버핏의 1986년 버크셔 해서웨이 주주서한에 나오는 구절입니다. 다른 이들이 탐욕스러울 때 경계하고 두려워할 때 기회를 살핀다는 취지입니다. 다만 같은 대목에서 공포·탐욕이 발생하는 시기와 시장 왜곡의 기간·크기는 예측할 수 없다고 설명합니다. 공포가 커졌다는 사실만으로 특정 주식의 적정 가격이나 반등 시점이 정해지지는 않습니다. 1986년 주주서한
가격이 내려갔다는 이유 외에 기업의 수익 구조와 부채, 투자 가정이 어떻게 달라졌는지 적어 보세요. 시장 분위기와 사업의 가치가 같은 질문은 아닙니다.
10년과 10분: 보유 기간 앞에 있는 조건
“If you aren’t willing to own a stock for ten years, don’t even think about owning it for ten minutes.”
1996년 주주서한의 문장입니다. 10년 보유할 마음이 없다면 10분 보유도 생각하지 말라는 뜻입니다. 이 말 앞에는 이해하기 쉬운 기업을 합리적 가격에 평가하고 자신의 지침을 벗어나려는 유혹을 경계하는 설명이 있습니다. 보유 기간 자체가 기업 분석을 대신하거나 수익을 보장하는 것은 아닙니다. 1996년 주주서한
투자한 돈을 언제 사용할지, 어떤 사실이 달라지면 처음의 판단을 다시 검토할지를 기록해 두면 당일 가격 움직임만 보고 결정을 바꾸는 일을 돌아볼 수 있습니다.
영원히 보유: 모든 종목에 적용할까요?
“our favorite holding period is forever.”
1988년 주주서한의 이 구절은 훌륭한 경영진이 운영하는 뛰어난 사업의 지분을 보유할 때라는 조건과 함께 나옵니다. 실망스러운 사업을 붙들고 좋은 사업만 서둘러 파는 행동에 대한 비판도 이어집니다. 따라서 손실 종목을 이유 없이 계속 보유하라는 문장으로 읽기는 어렵습니다. 1988년 주주서한
감당할 손실을 금액으로 바꿔 보기
비교 자금 중 일부만 투자하고 나머지 금액은 그대로라고 가정합니다. 기본값은 비교 자금 1,000만원, 가정 투자금 200만원, 하락률 20%이며 권장 비중이나 손절 기준이 아닙니다. 차입·세금·수수료·다른 자산 변동은 제외합니다. 금액은 원 단위, 손실률은 소수 둘째 자리로 반올림해 표시하며 반올림한 항목의 합계에 차이가 날 수 있습니다.
같은 하락률이라도 투자금이 달라지면 손실 금액이 달라집니다. 이 계산은 가격 전망이나 개인의 투자 적합성을 판단하지 않습니다.
마음을 다스리는 문장을 행동 기록으로 바꾸기
- 사려는 이유를 가격 상승 기대 이외의 말로 설명할 수 있는가?
- 기업 공시와 실제 사업에서 그 이유를 뒷받침하는 자료는 무엇인가?
- 가정한 손실이 금액으로 얼마인지, 다른 생활 자금에 미치는 영향은 무엇인가?
- 판단을 다시 살펴볼 조건과 다음 점검 시점을 기록했는가?
원하는 답을 주는 문장만 고르기보다 반대 근거도 함께 적어 보세요. 출처가 다른 사람에게 붙어 유통되는 짧은 문구는 원문과 맥락을 함께 확인할 필요가 있습니다. 차 한 잔으로 잠시 속도를 늦출 수는 있어도 기업의 위험이 사라지지는 않습니다.
blogP2P.com · 다음 읽기