스페이스X 관련주라는 이름만으로 국내 기업의 직접 납품이나 지분 보유가 확인되는 것은 아닙니다. 우주 소재·위성 안테나·자체 로켓 회사가 같은 뉴스에 반응할 수 있지만, 매출이 생기는 고객과 계약은 서로 다릅니다. ‘대장주’ 순위를 고르기 전에 무엇이 연결돼 있는지부터 확인하는 편이 타당합니다.
상장 기대와 상장일·공모조건의 확정은 다릅니다. 실제 상장 결과와 투자 경로는 아래 안내에서 확인하세요.
관련 안내: 스페이스X 상장 후 SPCX·국내 관련주·ETF 차이
이 글은 국내 우주항공 종목을 비교하려는 독자를 위한 사업 근거 정리입니다. 단기 급등률이나 목표 주가로 순위를 매기지 않습니다. 상장 기대가 커지더라도 관련 국내 회사가 스페이스X 주식으로 바뀌거나 같은 수익률을 제공하지는 않습니다.
스페이스X 관련주는 어떤 기준으로 나눠야 하나요?
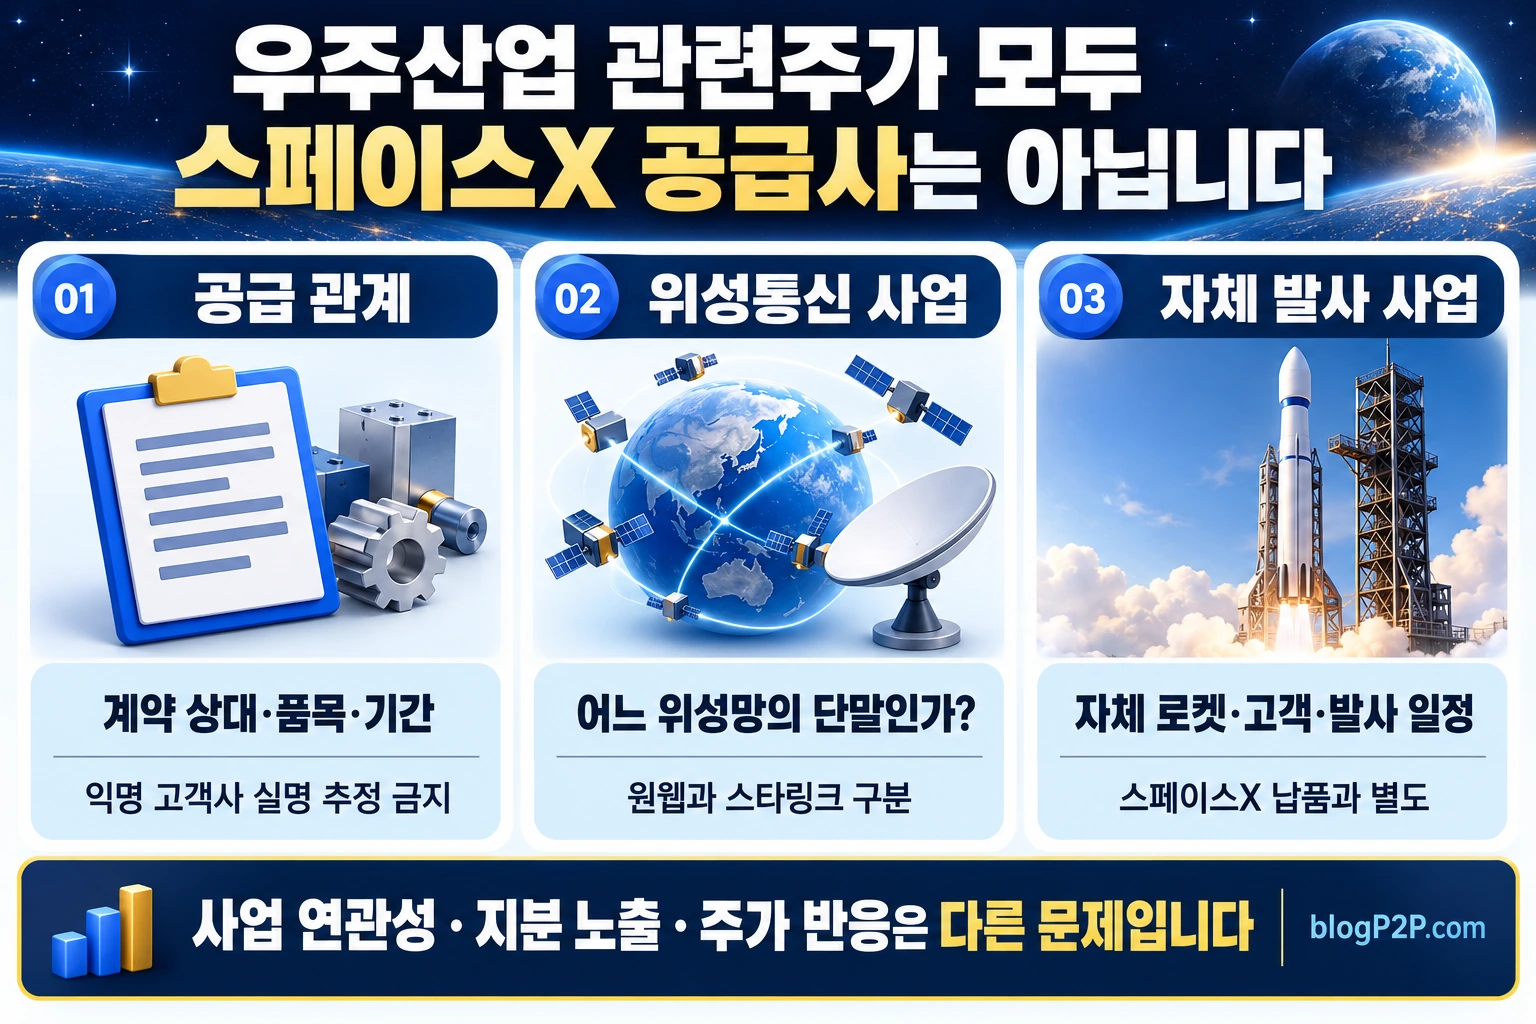
제품 공급, 다른 위성망을 포함한 통신장비, 자체 우주 사업, 펀드 등을 통한 투자 노출을 분리해야 합니다. 어느 한 범주에 해당한다는 사실이 다른 범주의 관계까지 증명하지는 않습니다.
| 분류 | 확인할 자료 | 잘못된 연결의 예 |
|---|---|---|
| 부품·소재 공급 | 거래 상대·공급 제품·계약 기간·납품 및 실적 | 익명 우주 고객사를 임의로 특정 회사로 지목 |
| 위성통신 장비 | 어느 위성망의 어떤 단말·안테나인지 | 원웹 파트너라는 이유로 스타링크 납품 확정 |
| 자체 발사·위성 사업 | 자체 서비스·고객·발사 및 비용 구조 | 우주 사업을 한다는 이유로 스페이스X 직접 공급 |
| 간접 지분 노출 | 보유 주체·펀드 지분·보수·실제 귀속 | 그룹 투자금 전체를 상장 계열사 자산으로 계산 |
에이치브이엠: 우주 소재 매출과 특정 고객을 구분하세요
HVM이 작성한 2025년 2분기 IR 자료(PDF)는 우주 발사체용 첨단 금속 사업과 매출을 설명합니다. 자료19쪽의 국내외 발사체 운영 기업과의 협력, 적용 품목·고객 범위 확대 계획은 소재 기업의 사업을 이해하는 근거입니다.
다만 해당 페이지의 익명 고객사를 실명으로 바꾸거나 확대 계획을 완료된 수주로 바꾸면 자료가 확인해 주는 범위를 넘습니다. ‘우주 매출’이 모두 특정 회사 매출이라는 뜻도 아닙니다. 회사가 공개하지 않은 제품·고객·계약 금액은 확인되지 않은 상태로 남겨야 합니다.
자료20쪽에는 우주 분야의2024년 매출7,547백만원과2025년 반기14,897백만원이 나옵니다. 연간과 반기라는 기간 차이를 표시한 숫자이며, 반기 실적을 단순히 두 배 해 연간 확정 실적으로 부르면 안 됩니다. 같은 페이지의2025년 우주 비중50%(E)는 전망 표시가 붙어 있으므로 실제 연간 비중과 구분해야 합니다.
인텔리안테크: 원웹 안테나가 스타링크 납품을 뜻하나요?
그렇지 않습니다. 2025년5월30일 인텔리안테크 공식 발표는 유텔샛 원웹의 국내 서비스 진출과 평판형 안테나 공급 계획을 설명합니다. 발표에서 원웹의 주요 파트너로 소개됐다는 사실과 스페이스X의 스타링크 공급사라는 주장은 별개입니다.
같은 저궤도 위성통신 산업이라도 고객 위성망과 단말 규격·계약이 다릅니다. 발표에 스타링크와 원웹의 국내 공급 협정 승인이 함께 언급돼도 특정 기업이 양쪽 모두에 납품한다는 뜻은 아닙니다. 안테나 기업을 비교할 때는 위성망 이름과 제품 모델·공급 단계부터 대조하세요.
이노스페이스: 자체 발사체 사업은 어떤 관계인가요?
2025년10월20일 이노스페이스 공식 발표는 자체 한빛-나노 발사체의 상업 발사 허가와 고객 위성 임무를 설명합니다. 자체 발사 서비스가 성장할 수 있다는 사업 논리와 스페이스X의 부품을 공급한다는 논리는 다릅니다.
이 유형의 기업은 고객 확보뿐 아니라 기술 검증·일정 변경·발사 비용·현금 소요를 함께 확인해야 합니다. 한 회사의 발사 횟수가 늘었다는 뉴스만으로 다른 회사의 매출이 같은 비율로 늘어난다고 계산할 수 없습니다. 구체 일정과 결과는 해당 시점의 후속 공식 발표를 확인하세요.
언급된 종목이 많을수록 분석이 충실한가요?
종목 수보다 관계를 입증한 근거의 범위가 중요합니다. 보도에 여러 기업이 묶여 있더라도 동일한 납품 단계나 동일한 이익 구조로 일반화할 수 없습니다. 다음 항목이 빠져 있으면 투자 결론보다 추가 확인 사항으로 남기는 편이 낫습니다.
- 거래 주체: 상장 회사 직접 계약인지, 자회사·펀드·다른 계열사의 관계인지 확인합니다.
- 제품과 단계: 샘플·개발·양산·공급 실적을 나눠 적습니다.
- 범위와 기간: 우주 전체 사업인지 특정 고객의 특정 계약인지, 분기·반기·연간인지 표시합니다.
- 재무 반영: 계약액·매출·이익·현금 유입을 구분하고 정정·취소 공시도 확인합니다.
- 주가와 가치: 사업 연관성이 확인돼도 현재 가격에 기대가 얼마나 반영됐는지는 별도 분석입니다.
관련 사업 비중이 작다면 전체 매출 영향은 얼마나 되나요?
특정 사업이 증가해도 회사 전체 매출이 같은 비율로 증가하지는 않습니다. 아래는 두 사업만 나눈 가정 계산입니다. 실제 회사 전망을 산출하지 않으며, 기본값도 어떤 회사의 실적을 뜻하지 않습니다.
사업 비중·매출 변화 시나리오 계산기
가정 총매출=기준 총매출+비교 사업매출×가정 변화율÷100. 다른 사업매출은 그대로라는 가정입니다. 총매출0초과~100만억원, 사업매출0~총매출, 변화율−100~1,000%. 같은 기간·연결 또는 별도 기준끼리 입력하세요. 비용·마진·환율·인수·회계 기준 변화는 반영하지 않으며 소수 둘째 자리로 표시합니다.
가령 전체1,000억원 중 비교 사업이100억원이고 그 사업만50% 커진다면 총매출은1,050억원으로5% 늘어난다는 가정입니다. 이를 영업이익50% 증가나 주가50% 상승으로 옮겨 쓰면 안 됩니다.
국내 관련주를 사면 스페이스X 주식을 보유하는 걸까요?직접 주식·별도 국내 회사·ETF가 무엇을 보유하는지 나눠 봅니다. →자주 묻는 질문
대장주라는 말은 공식 공급사 등급인가요?
아닙니다. 시장에서 주가 반응이나 인지도를 가리키는 표현으로 쓰일 수 있지만 계약·실적을 인증하는 명칭은 아닙니다. 순위보다 원문 근거를 확인하세요.
지분 투자사가 오르면 스페이스X 지분 가치도 그대로 반영되나요?
보장되지 않습니다. 직접·간접 보유 구조, 다른 자산·부채·비용, 지분율과 회수 조건이 달라 회사 주가와 투자 자산 가치가 일대일로 움직이지 않습니다.
상장 기대만으로 단기 매매가 더 유리한가요?
그렇게 일반화할 근거는 없습니다. 급격한 가격 변화와 체결 위험이 있으며 회사 사업 확인과 거래 전략의 적합성은 다른 판단입니다.