간이과세와 일반과세자의 부가세 차이는 매출세액 계산, 매입 공제, 세금계산서 발급 조건에 있습니다. 2023년에는 간이과세의 기본 매출 기준이 연간 공급대가 8,000만원 미만이었으며, 낮은 계산 세율만으로 어떤 유형이 더 유리한지 결정할 수는 없습니다.
공급대가는 부가가치세를 포함한 거래금액이고, 공급가액은 부가가치세를 뺀 금액입니다. 두 금액을 섞으면 일반과세의 10%와 간이과세의 업종별 계산 비율을 잘못 비교하게 됩니다.
2023년 간이과세 기준과 예외
2021년 1월 1일부터 간이과세 기본 기준은 공급대가 8,000만원 미만으로 확대됐습니다. 부동산임대업과 과세유흥장소에는 4,800만원 기준이 적용되고, 업종·지역 등 간이과세 배제 조건도 따로 확인해야 합니다. 2021년 시행 제도 안내와 국세청 부가가치세 개요에서 적용 범위와 계산 구조를 구분해 확인할 수 있습니다.
2024년 7월 1일에는 기본 기준이 1억 400만원 미만으로 바뀌었습니다. 부동산임대업·과세유흥장소의 4,800만원 기준은 별개입니다. 1억 400만원 기준과 납부 면제·매입 공제의 차이에서 이후 적용 기준을 살펴보세요.
2023년 과세유형·세금계산서 조건은 국세청 2023 세금절약가이드Ⅰ 40~43쪽에서도 확인할 수 있습니다.
같은 매출이라도 세액 구조가 다릅니다
| 비교 항목 | 일반과세 | 간이과세 |
|---|---|---|
| 매출세액 | 과세 공급가액 × 10% | 매출 공급대가 × 업종별 부가가치율 × 10% |
| 매입 공제 | 증빙·사업 관련성 등 공제 요건을 갖춘 매입세액 | 세금계산서 등 관련 공제 대상 매입 공급대가 × 0.5% |
| 매입이 큰 경우 | 공제 요건에 따라 환급이 생길 수 있음 | 이 매입 공제 차액을 일반과세처럼 환급하지 않음 |
2021년 7월 1일 이후 간이과세 업종별 부가가치율은 15%·20%·25%·30%·40%로 나뉩니다. 매출세액을 공급대가와 비교한 비율은 1.5~4%입니다. 예전의 0.5~3% 안내와 혼동하지 마세요. 음식점·소매업 등은 15%, 숙박업은 25%처럼 실제 업종 분류를 먼저 확인해야 합니다.
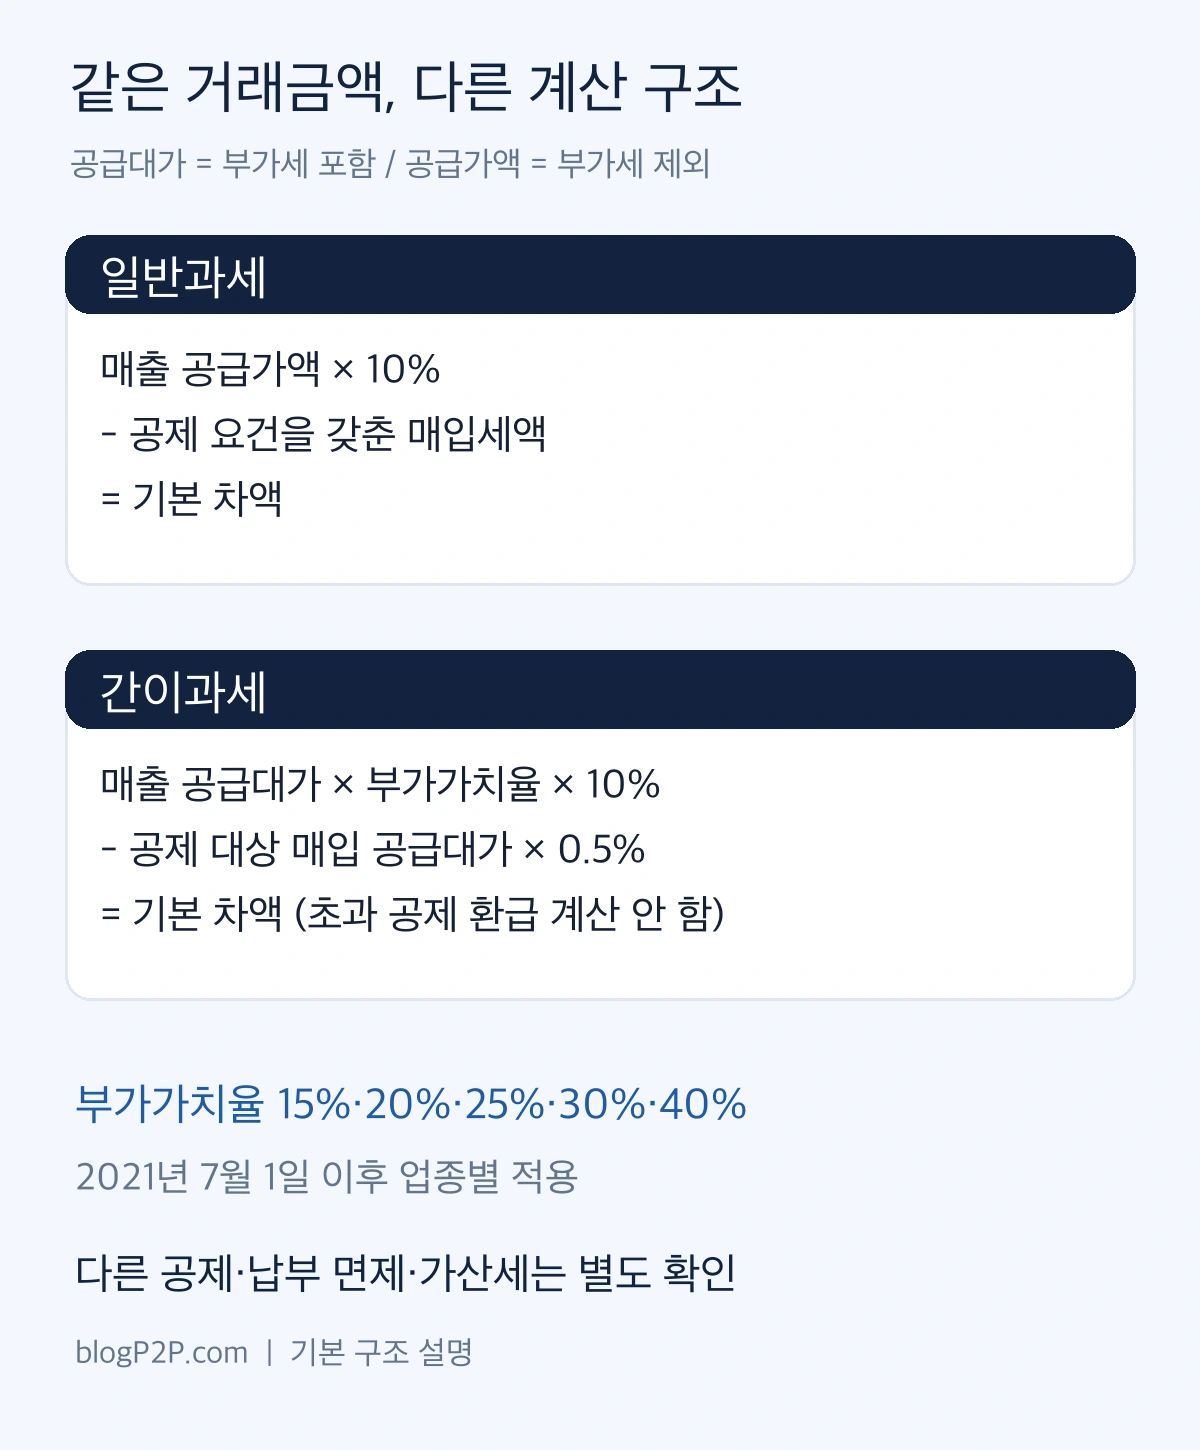
간이과세의 공제액이 납부세액을 넘을 때 초과 부분을 인정하지 않는 근거는 부가가치세법 제63조입니다. 2023년 7월 1일 시행 조문에서는 제6항에 규정돼 있습니다.
간이과세자는 세금계산서를 발급할 수 없나요?
모든 간이과세자가 발급할 수 없는 것은 아닙니다. 간이과세자의 세금계산서 발급의무 제도는 2021년 7월 1일부터 시행됐습니다. 신규사업자 또는 직전 연도 공급대가 4,800만원 미만인 경우 등 영수증 발급 대상과 세금계산서 발급 대상을 구분해야 합니다. 거래처가 세금계산서를 요구한다면 현재 적용 과세유형과 발급 가능 여부를 거래 전에 확인하세요.
일반과세자가 매입세액을 공제받으려면 세금계산서를 받았다는 사실 외에도 공제 요건을 갖춰야 합니다. 사업과 무관한 지출이나 불공제 항목을 모두 공제할 수 있다고 계산하면 안 됩니다.
1억 400만원이면 세금을 안 내나요?적용 기준과 납부의무 면제, 세금계산서 조건은 서로 다른 판단입니다. 이후 간이과세 기준을 함께 살펴보세요. →
부가세 기본 구조 비교 계산기
동일한 부가세 포함 매출·매입을 각각의 과세유형에 대입하는 가정입니다. 일반과세는 매출·매입이 모두 10% 과세 거래이고 매입 공제 요건을 갖췄다고 가정하여 공급대가의 1/11을 세액으로 계산합니다. 간이과세는 아래에서 선택한 부가가치율을 적용합니다. 실제 적용 자격이나 최종 유불리를 판정하지 않습니다.
기본 예시의 일반과세 매출세액은 600만원, 매입세액은 200만원, 차액은 400만원입니다. 간이과세 부가가치율 15%에서는 매출세액 99만원에서 매입 공제 11만원을 뺀 차액 88만원입니다. 매출세액과 매입세액·공제액을 각각 원 미만 버림한 설명용 계산입니다.
카드매출전표 발행 공제, 의제매입세액, 재고 관련 세액, 가산세, 이미 낸 세금, 납부의무 면제는 반영하지 않았습니다. 일반과세 차액이 음수여도 확정 환급액이 아니며, 간이과세에서 매입 공제가 매출세액보다 큰 부분은 환급금으로 표시하지 않습니다. 금액 입력 범위는 각각 0~1조 원의 정수입니다.
신고 횟수와 납부 면제를 따로 확인하세요
개인 일반과세자는 통상 1년에 두 번 확정신고하고, 간이과세자는 통상 1년을 과세기간으로 다음 해 1월에 신고합니다. 다만 과세유형 전환, 세금계산서 발급, 신규 개업·폐업 등에는 별도 과세기간과 신고가 생길 수 있습니다. 신고 횟수만으로 현금 납부 횟수까지 같다고 보지 마세요.
간이과세자의 공급대가 4,800만원 미만 납부의무 면제는 기본 매출 기준과 다릅니다. 신규·휴폐업 등은 연 환산과 예외를 확인해야 하고, 납부 면제가 신고·증빙 관리까지 없애는 것은 아닙니다. 일반과세에서 간이과세로 바뀔 때 생기는 재고납부세액과 일부 가산세는 면제되지 않으므로 별도로 확인해야 합니다. 종합소득세 면제와도 다릅니다.
과세유형을 비교할 때 준비할 자료
- 현재 사업자등록의 과세유형과 적용 기간을 확인합니다.
- 카드·현금·플랫폼 매출을 공급대가 기준으로 모읍니다.
- 매입 세금계산서와 사업용 지출을 공제 가능·불가능 항목으로 구분합니다.
- 거래처의 증빙 요구와 초기 설비투자 규모를 확인합니다.
- 관할 세무서 또는 국세상담센터 126에 업종·사업장·매출·증빙 조건을 제시해 문의합니다.
blogP2P.com · 다음 읽기
함께 보면 좋은 글
2024년 7월 이후 기준과 간이과세의 혜택·제약을 이어서 확인하세요.
 개인사업자 세금개인사업자 간이과세 혜택과 단점1억 400만원 기준, 납부 면제, 공제와 환급의 차이를 설명합니다.이어서 확인하기 →