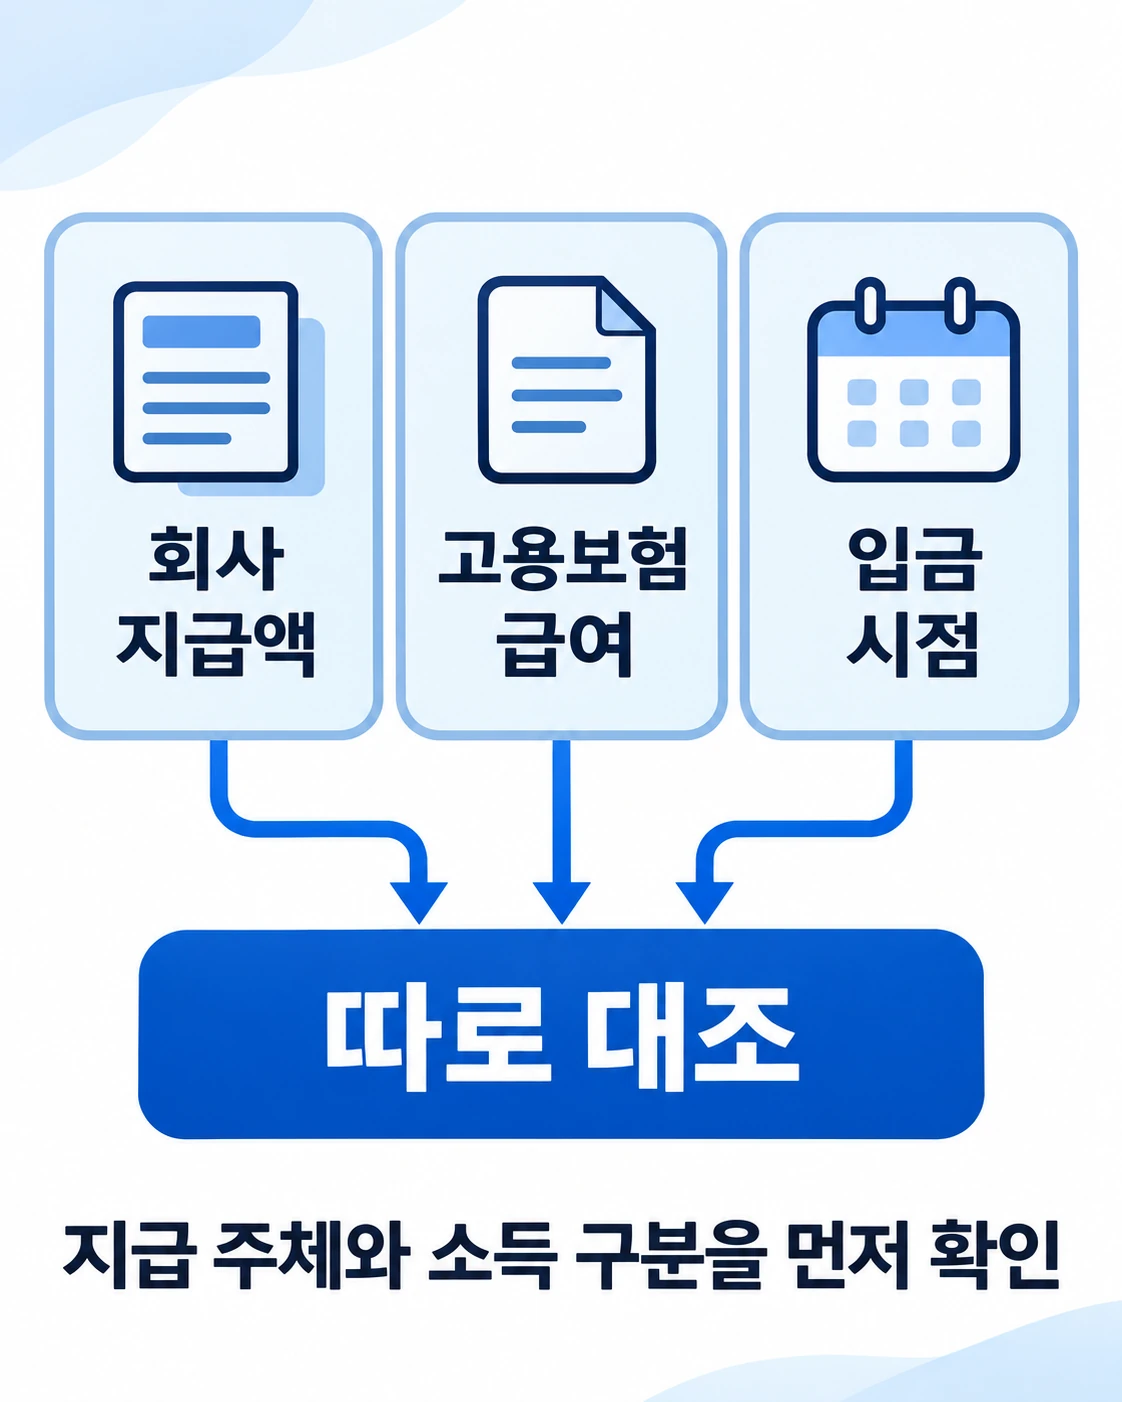
육아휴직 급여는 회사 지급액과 나눠 확인하세요. 지급 주체와 세금 처리가 다르고, 신청한 금액이 곧 통장 잔액은 아닙니다.
핵심 요약
- 회사 명세서와 고용보험 지급 내역을 나눠 봅니다.
- 상한액을 확정 수입으로 잡지 않습니다.
- 생활비는 지출일까지 쓸 수 있는 금액으로 계산합니다.
목차 펼치기
회사 지원금도 함께 받을 수 있나요?
회사에서 받은 금품의 확인 자료가 급여 신청에 필요할 수 있습니다. 지급 대상 기간·항목·공제액을 정리해 고용센터에 반영 방법을 문의하세요. 회사 돈을 받았다고 전액 탈락하거나, 반대로 제한 없이 합산된다고 단정하지 마세요.
월 상한액을 그대로 수입으로 잡아도 되나요?
고용24의 일반 급여 안내는 1~3개월 통상임금 100%·월 상한 250만원, 4~6개월 100%·200만원, 7개월 이후 80%·160만원입니다. 상한은 보장액이 아닙니다. 부모 함께 육아휴직제 등 특례와 개별 지급 조건을 따로 확인하세요.
회사 돈도 모두 비과세인가요?
국세청의 비과세 안내는 고용보험법에 따른 육아휴직 급여를 포함합니다. 회사 자체 지급액까지 같은 취급이라고 단정할 수는 없습니다. 급여명세서의 과세·비과세 항목과 원천징수 내역을 확인하고, 회사 근로소득의 연말정산 여부도 별도로 확인하세요.
생활비 부족액은 어떻게 계산하나요?
현재 잔액에 지출일까지 확정된 추가 입금을 더한 뒤, 같은 기한의 예정 지출을 뺍니다. 잔액 50만원과 추가 입금 30만원, 지출 100만원이면 부족액은 20만원입니다. 이미 받은 돈은 추가 입금에 다시 넣지 마세요. 아래 계산은 생활비 대조용이며 수급 자격·세액·감액 여부를 판단하지 않습니다.
생활비 차액 대조
예상·미확정 입금은 구분하세요. 이미 잔액에 포함한 돈은 다시 더하지 않습니다. 원 단위 정수, 각 0~10억원만 입력합니다. 입력은 저장·전송하지 않습니다.
입금 전에는 무엇을 준비하나요?
급여명세서, 지급결정 내역, 통장 거래 내역을 나란히 놓고 금액과 날짜를 대조하세요. 카드 결제일 뒤에 받을 돈을 앞선 지출의 잔액으로 계산하지 않는 것이 핵심입니다.
자주 묻는 질문
예상 급여를 넣어도 되나요?
가정 계산은 가능하지만 확정 입금과 섞지 마세요. 지급일이 불명확하면 추가 입금을 0원으로 두고 부족액부터 확인하세요.
잔액이 남으면 모두 써도 되나요?
입력한 기간과 지출만 반영한 결과입니다. 다음 달 월세나 비상 지출은 별도입니다.