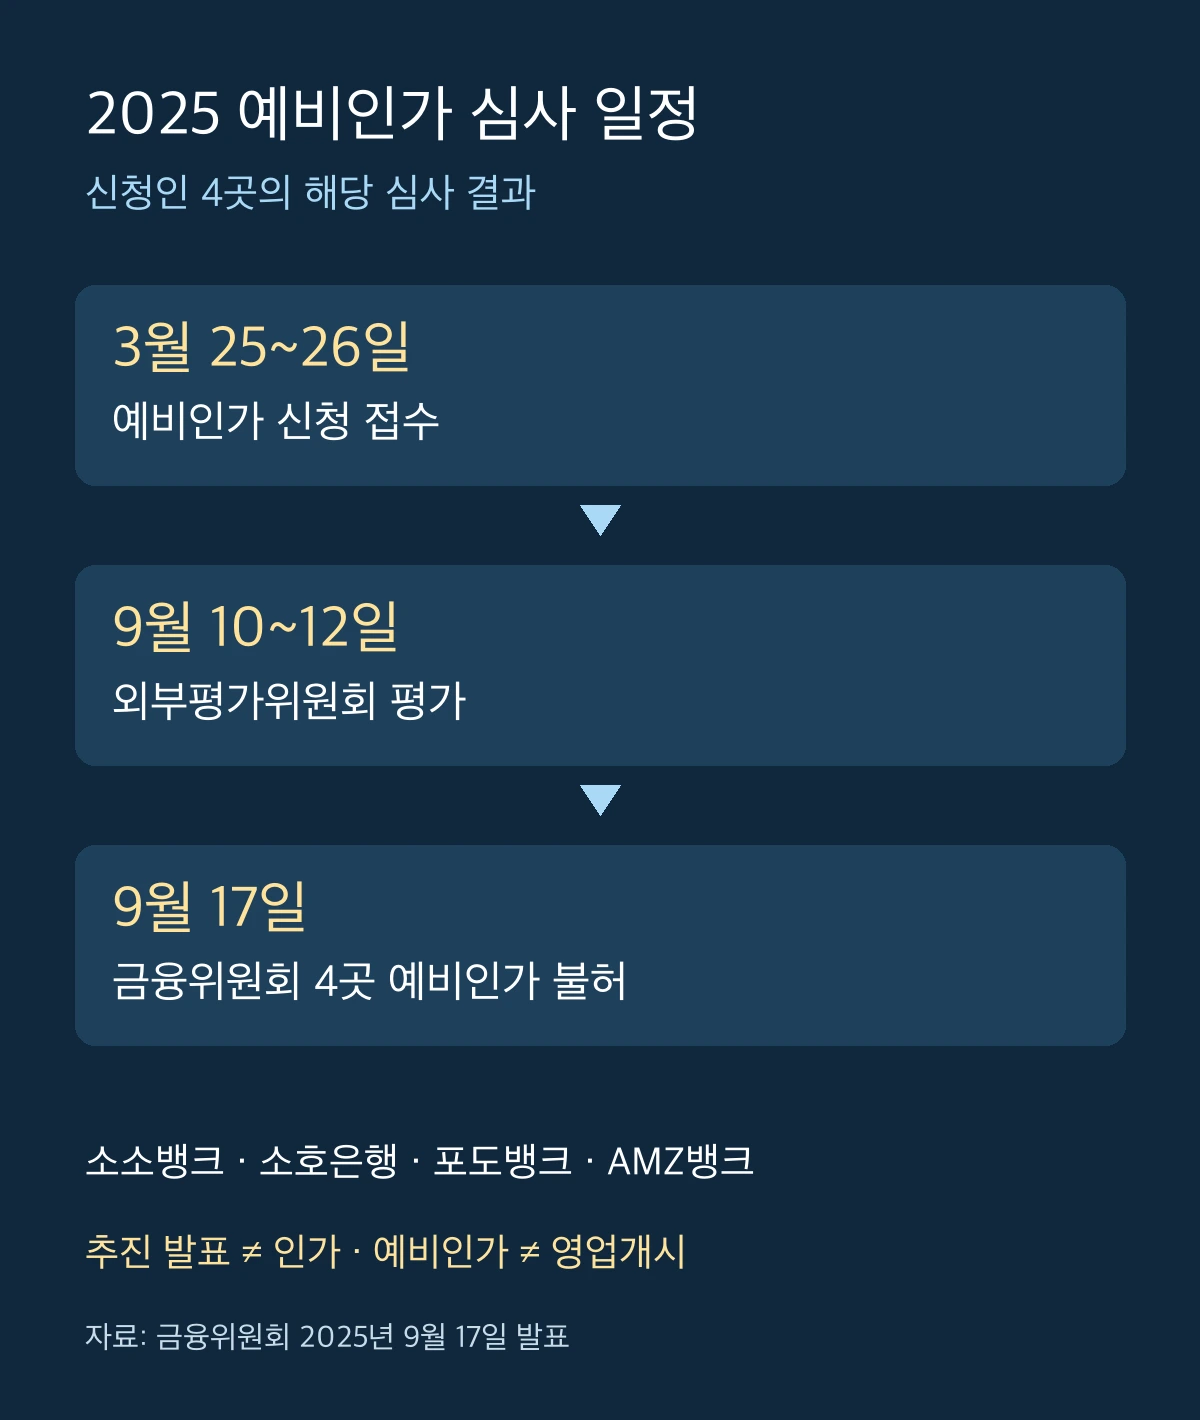
인터넷전문은행 예비인가 심사에서 금융위원회는 2025년 9월 17일 소소뱅크·소호은행·포도뱅크·AMZ뱅크 네 신청인 모두에 불허 결정을 내렸습니다. 이 결과는 해당 신청인과 심사 건에 관한 결정이며, 추진 소식이나 신청 접수만으로 새 은행의 영업이 시작되는 것은 아닙니다.
2025년 신청 네 곳의 결과
2025년 3월 25~26일 신청서를 접수한 네 곳이 대상입니다. 외부평가위원회의 평가와 금융감독원의 심사를 거쳐 금융위원회가 결정했습니다. 금융위원회 2025년 9월 17일 공식 발표에 신청인별 결과와 평가가 나옵니다.
| 신청인(가칭) | 2025년 9월 17일 결정 | 공식 평가의 주요 쟁점 |
|---|---|---|
| 소소뱅크 | 예비인가 불허 | 대주주 명확성, 자본과 추가 출자 여력 |
| 소호은행 | 예비인가 불허 | 대주주 자본, 지속 가능한 영업과 안정성 |
| 포도뱅크 | 예비인가 불허 | 대주주 명확성, 자본과 추가 출자 여력 |
| AMZ뱅크 | 예비인가 불허 | 대주주 특정 여부, 자본과 추가 출자 여력 |
소상공인의 금융 기회를 넓히려는 방향이나 기술 접목에 긍정적 평가가 있더라도 은행을 안정적으로 운영할 요건을 모두 충족했다는 뜻은 아닙니다. 사업 아이디어와 자금 조달·지배구조·영업 안정성을 함께 봐야 한다는 점이 드러난 사례입니다.
사업 추진 발표와 인가 결과를 연결하는 법
이름이 비슷하거나 같은 고객층을 내세운다는 이유로 서로 다른 컨소시엄을 같은 사업자로 묶으면 안 됩니다. 신청서의 법인명·주주 구성과 실제 의결 대상이 일치하는지 보세요. 네 신청인에 대한 위 결정만으로 다른 사업자의 인가 여부까지 판단할 수 없습니다.
2023년의 사업 추진 맥락은 삼쩜삼 인터넷은행 추진 계획과 인가 단계에서 살펴볼 수 있습니다. 세금 서비스 운영사, 은행 설립 컨소시엄, 인가를 신청하는 법인은 각각 구분해서 읽는 것이 좋습니다.
추진 계획은 어디까지 진행된 이야기일까?사업 참여 소식과 은행업 인가 단계를 나누어 살펴보세요 →
예비인가 다음에는 무엇을 확인하나
다른 사례로 금융위원회는 토스뱅크의 2019년 12월 예비인가와 2021년 6월 은행업 본인가를 별도로 설명했습니다. 본인가 뒤에도 실제 거래 테스트와 지급결제망 연계 등 준비 과정이 있었습니다. 따라서 예비인가·본인가·실제 영업 시작을 하나의 발표로 읽지 마세요. 토스뱅크 본인가 공식 발표에서 단계별 차이를 볼 수 있습니다.
향후 상품 이용을 검토할 때는 금융위원회 공식 발표에서 신청인과 의결 내용을 먼저 보고, 해당 금융회사의 정식 영업 개시·상품 공지를 이어서 확인하세요. 공식 발표에 없는 출시일, 대출 승인, 금리나 수수료 혜택을 기대 수치로 바꾸어 판단해서는 안 됩니다.
날짜 사이 달력 일수 계산기
두 발표 사이의 간격을 직접 비교할 수 있습니다. 기본값은 2025년 신청 접수 마지막 날인 3월 26일과 결정일인 9월 17일입니다. 종료일−시작일은 175일이며, 두 날짜를 모두 세면 176일입니다. 날짜는 1900~2100년 범위로 입력합니다.
이 계산은 달력상 간격만 구합니다. 보완 자료 제출이나 심사 중단 기간을 차감하지 않으며, 법정 처리기한·실제 심사 소요일·다음 신청의 결과 예정일을 계산하지 않습니다. 한 사례의 175일을 다른 신청에 그대로 적용할 수도 없습니다.
자주 혼동하는 세 가지
- 신청했다: 접수 사실입니다. 승인 결과를 뜻하지 않습니다.
- 예비인가를 받았다: 본인가와 영업 시작은 별도로 확인해야 합니다.
- 새 은행을 준비한다: 이미 예금·대출 상품을 이용할 수 있다는 뜻이 아닙니다.
이용 전에는 정식 금융회사명과 공식 앱·웹사이트, 상품설명서의 금리·수수료 조건을 살펴보세요. 추진 기업의 홍보만 보고 계좌가 자동 생성되거나 금융정보가 자동 연동된다고 판단하지 마세요.
함께 보면 좋은 글
 삼쩜삼 인터넷은행 추진 계획과 인가 단계2023년의 추진 소식에서 계획과 인가를 구분하는 기준을 살펴보세요 →