2026 파킹통장 비교는 최고 연이율보다 내 잔액에 적용되는 금액 구간, 보관 한도와 이자 지급 방식을 함께 봐야 합니다. 케이뱅크 플러스박스는 5천만 원을 넘는 부분에 별도 금리를 적용하고, 카카오뱅크 세이프박스는 보관 한도를 확인해야 합니다. 토스뱅크 통장과 나눠모으기도 금리와 이자 지급 방식이 서로 다릅니다.
같은 은행 이름보다 정확한 상품명을 먼저 확인
은행의 입출금통장과 그 안에 연결해 쓰는 보관용 상품은 같은 금리를 주는 상품으로 볼 수 없습니다. 생활비가 든 계좌에서 보관 공간으로 옮겨야 해당 상품의 잔액이 되고, 카드대금이나 공과금 결제에는 다시 연결계좌로 꺼내야 할 수 있습니다.
아래 수치는 각 은행 상품 안내에 표시된 2026년 10월 27일 기준 연이율이며 세전입니다. 금리쿠폰을 더하지 않은 기본 조건을 비교합니다. 변동금리 상품이므로 앞으로도 같은 금리가 유지된다는 뜻은 아닙니다.
| 상품 | 기본 금리와 적용 금액 | 보관 금액 한도 | 이자 지급 |
|---|---|---|---|
| 케이뱅크 플러스박스 | 5천만 원 이하 연 1.81%, 5천만 원 초과분 연 2.20% | 가입금액 제한 없음 | 매월 넷째 주 토요일 또는 바로 이자받기 신청 |
| 카카오뱅크 세이프박스 | 연 1.80% | 기본 1천만 원, 증액 시 1억 원 | 매월 네 번째 금요일의 다음 날 또는 지급 요청일 |
| 토스뱅크 통장 | 5천만 원 이하·초과 구간 모두 연 1.00% | 저축금액 제한 없음 | 매월 1일 또는 앱에서 지급 요청 |
| 토스뱅크 나눠모으기 통장 | 연 1.40% | 저축금액 제한 없음 | 매일 지급하되 1원 미만 이자는 누적 조건 적용 |
공식 조건: 케이뱅크 플러스박스, 카카오뱅크 세이프박스, 토스뱅크 통장, 토스뱅크 나눠모으기 통장.
플러스박스 최고 연 2.20%가 전체 잔액에 붙는 것은 아닙니다
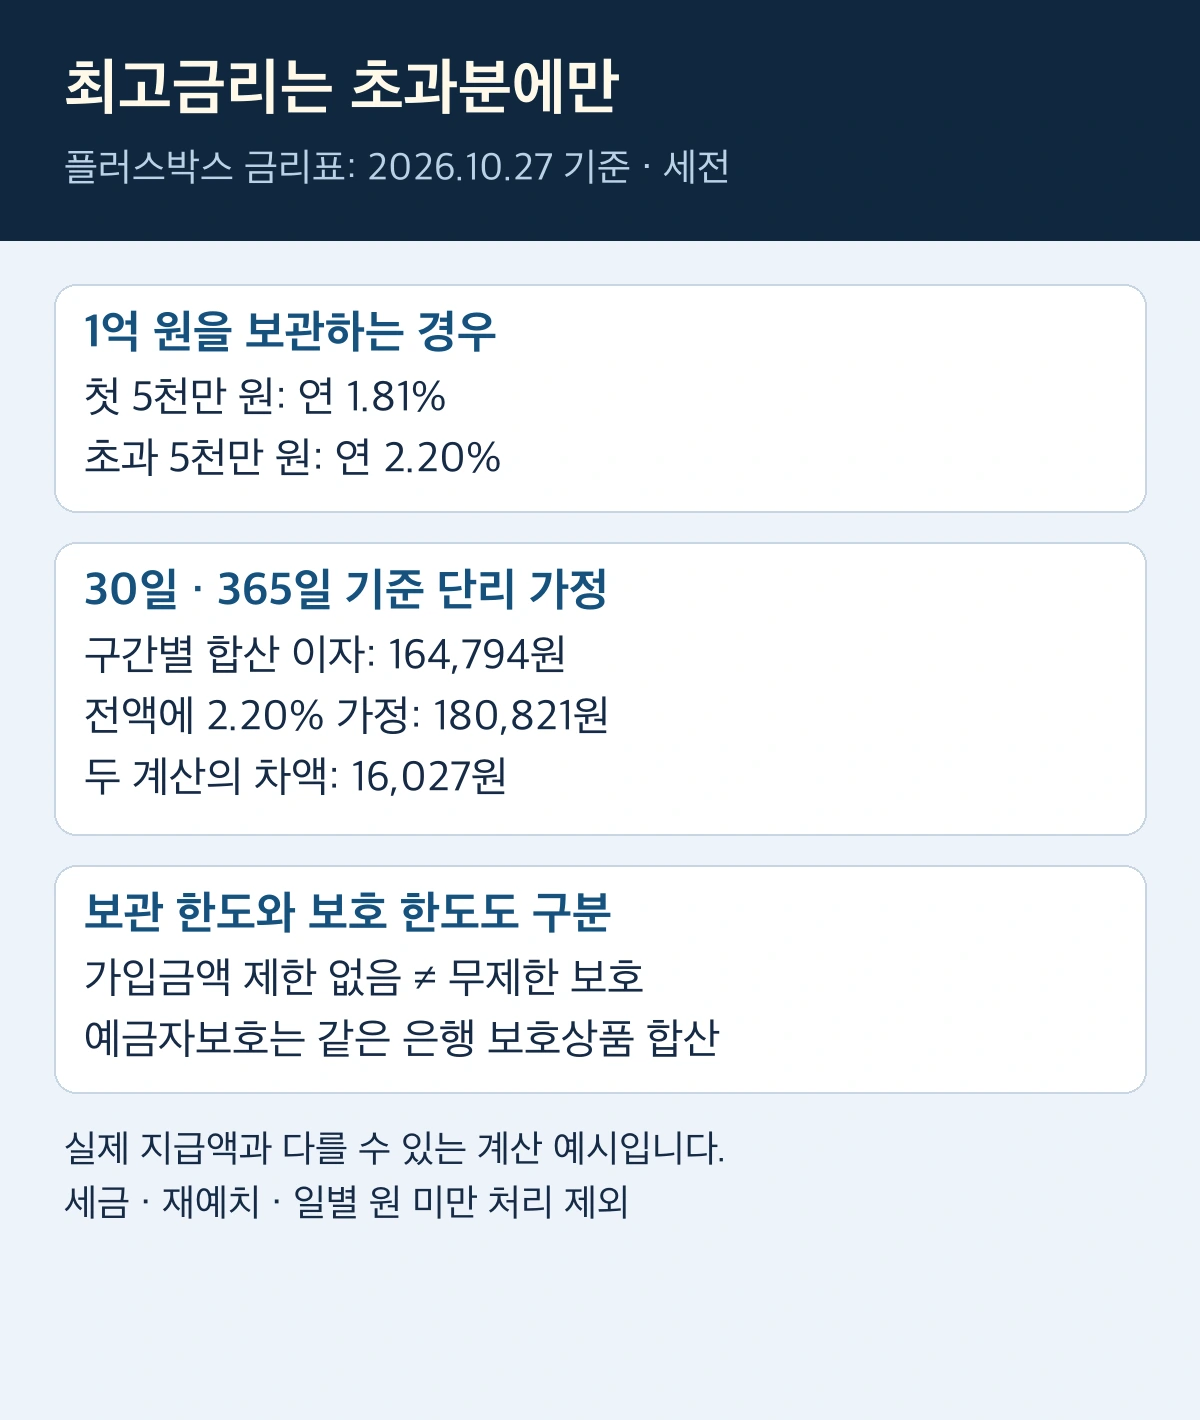
플러스박스에 1억 원을 보관하면 5천만 원까지는 연 1.81%, 나머지 5천만 원에는 연 2.20%를 적용하는 구조입니다. 두 부분의 연간 이자를 단순 합산해 잔액으로 나누면 가정 평균 연이율은 2.005%입니다. 잔액 전부에 2.20%를 곱하면 실제 금액 구간과 다른 비교가 됩니다.
잔액이 5천만 원이면 초과분은 0원이므로 이 예시에서 연 2.20%를 적용할 금액도 없습니다. 반대로 더 큰 금액을 보관할수록 초과분의 비중이 커집니다. 다만 가입금액 제한이 없다는 조건과 예금자보호 한도는 서로 다른 개념입니다.
플러스박스는 연결계좌를 거쳐 입출금하는 상품입니다. 급여 수령, 카드대금·공과금 결제용 계좌로 직접 등록하거나 현금 출금계좌로 사용하는 방식에는 제한이 있습니다. 이자가 필요하면 지급일 전에 바로 이자받기를 신청할 수 있지만, 신청일 당일의 이자까지 미리 받는 구조로 생각하면 안 됩니다. 은행은 최초 예금일 또는 직전 지급일부터 신청 전날까지의 기간을 안내합니다.
세이프박스의 기본 한도와 증액 한도는 구분
세이프박스의 기본 보관 한도는 1천만 원이고, 증액하면 최대 1억 원까지 보관할 수 있습니다. 은행은 증액에 별도 조건을 두지 않지만, 증액한 뒤 기본 한도로 다시 줄일 수는 없다고 안내합니다. 보관할 금액과 앱에 표시되는 한도를 먼저 대조하는 편이 좋습니다.
입출금은 세이프박스에 연결된 계좌를 통해 처리합니다. 이자받기로 들어온 이자도 세이프박스 잔액이 되므로 외부 결제나 송금에 쓸 돈이라면 연결계좌로 꺼내는 단계가 필요합니다. 기본금리 외 금리쿠폰은 발급·사용 조건과 적용 기간이 따로 있으므로 모든 고객의 일반 금리에 자동으로 더해 계산하지 않습니다.
토스뱅크 통장 1%와 나눠모으기 1.4%는 다른 상품
토스뱅크 통장의 금리표는 5천만 원 이하와 초과 구간을 나누어 표시하지만, 2026년 10월 27일 표기 금리는 두 구간 모두 연 1.00%입니다. 해당 안내는 종전 토스뱅크 모으기 잔액과 합산해 금액 구간을 결정하는 규칙도 설명합니다. 이를 별도 상품인 나눠모으기의 금리표와 섞지 않아야 합니다.
나눠모으기 통장은 토스뱅크 통장 보유자가 용도별로 나눠 쓸 수 있는 상품으로, 1인 최대 30계좌까지 개설할 수 있다고 안내합니다. 이 상품의 연 1.40%와 연결계좌인 토스뱅크 통장의 연 1.00%는 별개입니다. 나눠모으기에 넣고 빼는 돈도 연결된 토스뱅크 통장을 거칩니다.
나눠모으기는 매일의 최종 잔액에 금리를 적용하고 365로 나눠 계산한 이자를 매일 지급하며 원 미만을 버리는 방식을 안내합니다. 다만 지급할 이자가 1원 미만인 경우 바로 지급하지 않고, 누적 이자가 1원 이상이 되는 날 지급하는 조건이 있습니다. 적은 금액을 보관할 때는 단순히 ‘매일 입금’이라는 표현만으로 매일 1원 이상의 이자가 들어온다고 예상하면 안 됩니다.
2026년 10월 26일 게시된 토스뱅크 수신상품 금리 변경 공지는 자유적금의 기간별 금리를 다룹니다. 10월 27일 시행이라는 날짜만 보고 토스뱅크 통장이나 나눠모으기의 금리 변경 공지로 읽지 않도록 대상 상품명을 함께 확인하세요.
같은 금리라도 지급액이 달라지는 이유
금리는 연 단위 비율이고 실제 보관 기간은 며칠 또는 몇 달일 수 있습니다. 기본 비교는 금액 × 연이율 ÷ 100 × 일수 ÷ 연간 기준일수로 할 수 있지만, 은행의 일별 잔액 계산과 원 미만 처리, 이자 지급 후 재예치, 세금까지 반영한 실제 지급액과는 차이가 납니다.
매일 이자를 받아 잔액에 남겨 두면 그 이자가 다음 계산에 포함될 수 있습니다. 그러나 잔액을 자주 빼거나 이자를 다른 계좌로 옮긴다면 같은 재예치 효과를 기대할 수 없습니다. 단기 보관에서는 금리 차이로 얻는 금액과 돈을 꺼내 쓰는 경로를 함께 비교하는 것이 유용합니다.
구간별 금리와 전체 적용 가정의 차이 계산
경계금액까지는 A 금리, 초과분에는 B 금리를 적용한 세전 단리를 계산합니다. 전체 금액에 B 금리를 적용한 경우와 비교해, 최고금리를 전액에 넣었을 때 생기는 차이를 확인할 수 있습니다.
산식은 (A 적용금액 × A 연이율 + B 적용금액 × B 연이율) ÷ 100 × 예치일수 ÷ 연간 기준일수입니다. 합산한 이자에서 원 미만을 버리고, 전체 B 금리 가정 이자도 원 미만을 버린 뒤 두 결과의 차액을 표시합니다. A 적용금액은 예치금액과 경계금액 중 작은 값입니다.
기본값은 1억 원을 30일간 같은 잔액·금리로 보관하는 비교 예시입니다. 일별 원 미만 처리, 이자 재예치, 세금, 수수료, 금리쿠폰, 기간 중 잔액·금리 변동은 반영하지 않습니다. 토스뱅크 나눠모으기의 일별 지급·원 미만 이월 방식 등 실제 지급 규칙을 재현하지 않으므로 은행의 실제 지급액과 다를 수 있습니다. 단일 금리 비교는 A와 B를 같은 값으로 입력하세요.
예치금액과 경계금액은 각각 0~1조 원, 일수는 1~36,600일, 연이율은 0~100%에서 소수 넷째 자리까지 입력할 수 있습니다. 상품 보관 한도나 가입 가능 여부는 별도로 확인해야 합니다.
마이너스통장과 비교할 때는 받는 이자와 내는 이자를 구분
예금을 보관해 받는 이자와 빌린 돈에 대해 내는 이자는 자금의 방향이 다릅니다. 마이너스통장 비용까지 비교한다면 승인 한도 전액 대신 실제 사용 잔액과 사용 일수를 맞춰야 합니다. 신용대출·마이너스통장 금리 비교 안내에서는 은행별 공시 평균과 개인 견적, 한도와 사용액을 나누어 설명합니다. 예금의 세전 이자와 대출 비용을 단순히 같은 순수익으로 보지는 마세요.
보관 한도와 예금자보호 한도는 다릅니다
네 상품의 현재 안내는 원금과 소정의 이자를 합해 1인당 최대 1억 원을 보호하되, 같은 은행의 다른 보호상품과 합산한다고 설명합니다. 보관 금액 제한이 없거나 여러 계좌를 만들 수 있다는 조건이 보호 한도를 계좌 수만큼 늘려 주는 것은 아닙니다.
예를 들어 같은 은행의 여러 보관 통장에 돈을 나누었다면 각 상품의 보관 한도를 충족해도 보호 범위는 은행 단위 합산 조건으로 따로 판단해야 합니다. 보호 한도와 이자 지급에 사용하는 ‘소정의 이자’ 범위를 혼동하지 말고 해당 은행 상품 설명을 확인하세요.
비교 후에는 이 네 가지를 대조하세요
- 돈을 둘 상품명: 연결계좌에 남긴 돈과 보관용 통장에 옮긴 돈을 구분합니다.
- 내 금액의 적용 구간: 최고금리가 전체 잔액에 붙는지, 초과분에만 붙는지 확인합니다.
- 필요한 날짜와 출금 경로: 보관 한도뿐 아니라 연결계좌의 이체 한도와 제한 여부도 확인합니다.
- 반복 이자와 일회성 혜택: 금리쿠폰·가입 이벤트는 적용 기간과 조건을 따로 계산합니다.
토스뱅크 통장은 금융거래 목적 확인 전 거래 한도가 제한되는 계좌로 개설될 수 있고, 현재 상품 안내의 국내 ATM 수수료 면제도 월 30회 조건입니다. 금액을 보관할 수 있다는 설명을 송금·출금도 언제나 제한 없이 가능하다는 뜻으로 확대하면 안 됩니다.