2026년2분기 실적 발표와10월1일 오하이오 거래 완료 공시를 기준으로 비교합니다. 회사가 안내한3분기 실적 발표 예정일은10월27일이므로 아직 그 결과를 확정 실적으로 사용하지 않습니다.
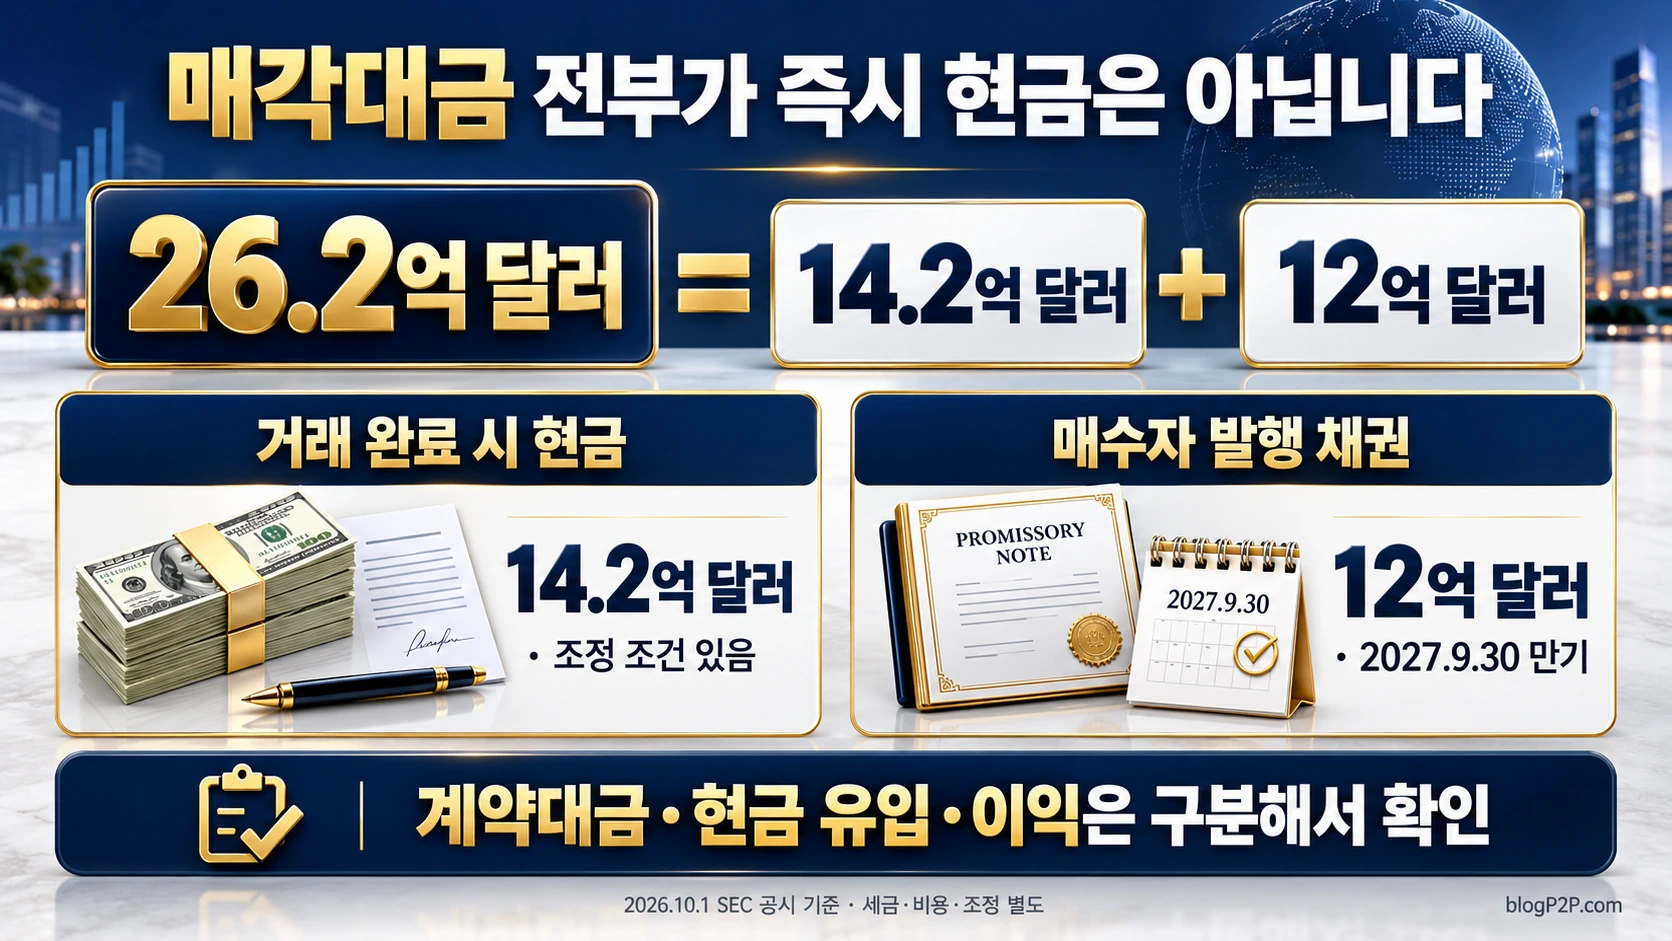
센터포인트 에너지의2026년 변화를 볼 때는 투자계획 확대와 사업 매각 완료를 구분해야 합니다. 회사는7월에10년 투자계획을667억 달러로 늘렸고,10월에는 오하이오 가스 사업 매각 완료를 공시했습니다. 다만26.2억 달러 매각대금이 전부 거래 당일 현금으로 들어온 것은 아닙니다.
2025년의650억 달러 계획을 읽고 들어왔다면 ‘투자액이 얼마나 커졌나’만 보기보다 자금이 어떤 형태와 시점으로 확보되는지까지 확인하세요. 아래는 현재가·매수 추천 대신 발표 숫자의 의미를 대조하는 안내입니다.
650억 달러에서 무엇이 바뀌었나요?
2026년7월28일2분기 공식 발표는2026~2035년 투자계획을12억 달러 늘려667억 달러로 제시합니다. 이는 직전계획655억 달러 대비 증가입니다. 2025년9월의650억 달러와 비교하면 누적17억 달러 차이이므로, ‘이번에17억 달러를 한꺼번에 늘렸다’고 적으면 비교 기준이 섞입니다.
| 비교할 기준 | 투자계획 | 읽을 때 주의점 |
|---|---|---|
| 2025년9월 발표 | 650억 달러 | 당시2026~2035년 계획 |
| 2026년7월 발표의 직전 기준 | 655억 달러 | 이번 증액 비교의 기준 |
| 2026년7월 발표 후 | 667억 달러 | 직전대비12억·2025년9월대비17억 달러 |
투자계획은 자금을 투입할 구상입니다. 투자액이 늘어난 것만으로 같은 금액의 수익이 이미 확정되는 것은 아닙니다. 회수 가능한 규제 기반 자산, 실제 집행·원가·자금조달 조건을 후속 공시에서 대조해야 합니다.
17GW·14GW는 모두 가동한 데이터센터인가요?
그렇게 읽으면 안 됩니다. 같은2분기 발표는 ERCOT의 대규모 부하 검토 절차에17GW 초과 프로젝트를 제출했고, 그중 약14GW가 기본·검토 부하로 적격할 것으로 예상한다고 설명합니다. 이는 회사의 접속 과정·전망에 관한 숫자이지 모두 이미 연결돼 사용 중인AI 데이터센터 실적이라는 뜻은 아닙니다.
신청·검토·승인·공사·전력 공급 개시를 나눠 보고, 실제 연결 시점과 고객 사용량이 확인되는지 살펴야 합니다. 지역의 대규모 전력 프로젝트를 전부 특정AI 고객의 확정 매출로 바꾸어 계산해서도 안 됩니다.
오하이오 사업은 실제로 언제 팔렸나요?
2026년10월1일 매각 완료 발표와 같은 날SEC에 제출한8-K는 National Fuel Gas에 오하이오 가스 사업을 매각하는 거래가 완료됐다고 설명합니다. 이는2025년에 발표했던 예상 완료 시점과 달리 실제 완료 사실입니다.
다만 매각대금·현금·이익은 같은 지표가 아닙니다. 매각으로 장부상 자산과 사업 이익이 빠져나가며 세금·거래비용과 가격 조정도 반영됩니다. ‘계약 금액 전체가 순이익으로 남는다’는 해석은 적절하지 않습니다.
매각대금26.2억 달러가 모두 현금은 아닌 이유
8-K의 대금 구성은 완료 시 지급한 현금14.2억 달러와 매수자가 발행한 12억 달러 약속어음·채권 성격의 지급약정입니다. 현금 부분에는 계약상 조정 조건이 있습니다. 매도자가 매수자에게 자금을 빌려준 구조이므로 남은12억 달러를 당장 쓸 수 있는 현금과 동일하게 취급하면 안 됩니다.
공시는 해당 채권의 연이율6.5%와2027년9월30일 만기를 안내합니다. 이는 CNP가 일반 투자자에게 원금·이자를 보장하는 상품이라는 뜻이 아닙니다. 계약상의 채무자·채권자, 만기·회수 조건을 구분해야 하며 장래 상환이 이미 끝난 것처럼 표시하지 않습니다.
현금 비중과 이자 규모를 직접 비교해 보세요
아래는 현금과 채권으로 받은 거래대금을 단순히 나누는 계산기입니다. 금액 단위는 백만 달러입니다. 기본값1,420은14.2억 달러,1,200은12억 달러입니다. 순현금·매각차익·가용 투자 재원을 자동으로 산정하는 기능은 아닙니다.
현금·채권 대금 구성 계산기
합계=현금+채권원금. 현금비중=현금÷합계×100. 연이자 단순환산=채권원금×연이율÷100. 각 금액0~100만백만달러, 합계0초과~100만백만달러, 연이율0~100%. 실제 보유일수·이자계산 관행·지급일·상환·신용위험·세금·비용·가격 조정은 반영하지 않습니다. 연이자 환산값은 실제 수령액·이익 보장이 아니며 원화 환산도 하지 않습니다.
기본 예시의 현금 비중은 약54.20%입니다. 연이자78백만 달러는 원금과 연이율을 곱한 단순 환산일 뿐, 실제 거래에서 이미 받은 이자나 세후 순이익으로 적을 수 없습니다. 회사의 현금흐름표와 이후 상환 공시를 대조해야 합니다.
실적에서 함께 확인할 항목은 무엇인가요?
2분기 발표의 희석EPS는 GAAP0.37달러, 비GAAP0.40달러이며,2026년 연간 비GAAP EPS 전망1.89~1.91달러의 중간값 이상을 재확인했습니다. 분기 실적과 연간 전망을 섞거나 조정EPS를 GAAP 이익과 동일하게 쓰지 마세요. 성장·규제 회수 외에 이자비용·날씨·주식 수 변화 같은 요인도 함께 봐야 합니다.
9월29일 회사의 실적 발표 일정 안내는3분기 실적을10월27일 미국시장 개장 전에 발표할 예정이라고 적습니다. 이 글의 확인일은10월23일이므로 발표 예정인3분기 숫자나 전망 변경을 미리 확정하지 않습니다. 이후 자료를 볼 때는 발표일을 먼저 대조하세요.
- 계획: 총투자액의 기준 연도·증액 전후 범위가 같은지 확인합니다.
- 수요: 신청 부하와 실제 연결·가동 부하를 구분합니다.
- 현금: 매각대금 중 현금과 채권, 세금·조정 항목을 나눕니다.
- 이익: 분기·연간, GAAP·비GAAP와 일회성 항목을 구분합니다.
- 주가: 사업 성장과 매입가격·평가배수·환율의 영향을 별도로 비교합니다.
전력 수요가 이익과 주가로 이어지는 구조가 궁금하면 2025년CenterPoint Energy 사업·성장 목표 안내의EPS·PER 계산 예시를 확인하세요. 미국 주식의 달러 수익과 원화 손익이 왜 다른지는 주가·환율을 함께 비교하는 원화 손익 예시에서 이어서 살펴볼 수 있습니다.
EPS가 늘면 주가도 같은 비율로 올라갈까요?이익 변화와 평가배수를 나눠 계산해 보세요. →자주 묻는 질문
667억 달러는 이미 집행한 금액인가요?
아닙니다.2026~2035년 자본 투자계획으로 제시한 규모입니다. 실제 집행·승인·회수는 후속 보고서에서 따로 확인해야 합니다.
12억 달러 채권은 CNP의 차입금인가요?
이 거래에서는 매수자가 CNP 측 매도자에게 지급해야 하는 채권·대출 구조입니다. 현금과 다른 수취 자산이라는 점을 구분하고 회사 전체 차입금과 혼동하지 마세요.
매각 완료만으로 주가가 오를까요?
보장할 수 없습니다. 반영된 기대, 빠져나가는 이익, 재투자 성과와 시장의 평가가 모두 다를 수 있습니다.